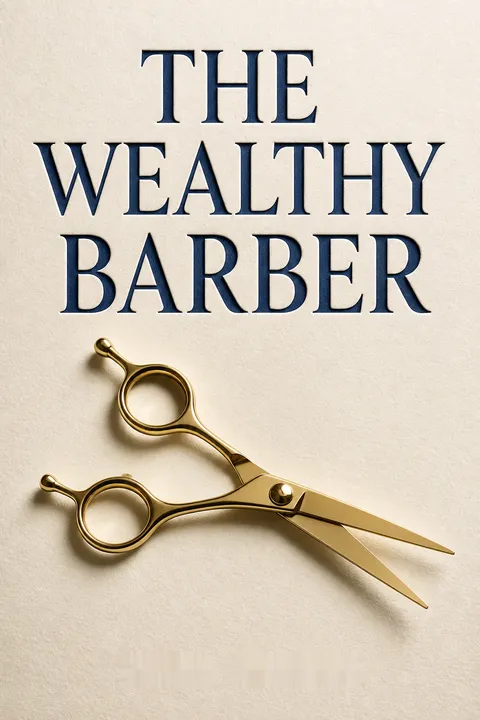


Kluczowe wnioski
Zwykli pracownicy mogą budować majątek, automatyzując kilka mało efektownych decyzji
Fryzjer staje się nauczycielem. Książka opowiada o młodym nauczycielu, który czuje się zagubiony w sprawach finansowych. Chce mieć dom, dzieci i bezpieczną emeryturę, ale nigdy nie poznał podstaw. Ojciec odsyła go do Roya, fryzjera, który zgromadził majątek, zarabiając przeciętnie, po tym jak jego własny ojciec zmarł, nie pozostawiwszy wystarczających oszczędności ani ubezpieczenia. Rady Roya są praktyczne, a nie techniczne: regularnie oszczędzaj, ubezpiecz osoby, które od ciebie zależą, i korzystaj z dostępnych narzędzi finansowych.
Wiedza ma znaczenie, gdy zmienia zachowanie. Rozmowy w zakładzie fryzjerskim sprawiają, że finanse osobiste przypominają mniej egzamin, a bardziej zestaw decyzji, z którymi można sobie poradzić. Historia Roya wyjaśnia też, dlaczego tak mu zależy: widział, jakie skutki może przynieść brak planowania, i chce uchronić swoich uczniów przed podobną niepewnością.
Wyróżnia tę książkę wybór codziennego otoczenia dla tematu, który często obrasta eksperckim żargonem. Wiarygodność fryzjera wynika z tego, że sam zastosował podstawowe zasady w swoim życiu, a nie z tego, że przedstawia się jako giełdowy czarodziej. Takie ujęcie ujawnia też pewne napięcie: edukacja finansowa pomaga, ale sama informacja nie przezwycięży niskich zarobków, niestabilnej pracy ani braku dostępu do dobrych produktów. Najważniejsza lekcja nie brzmi: każdy może zostać bogaty w każdych okolicznościach. Chodzi o to, że zwykłe decyzje zasługują na świadomą uwagę, a proste systemy mogą pomagać ludziom działać zgodnie z tym, co wiedzą.
Odkładaj dziesięć procent, zanim wydatki zdążą je pochłonąć
Oszczędzanie zautomatyzuj. Roy najpierw próbował planować każdy wydatek i odkładać to, co zostanie. Plan się nie powiódł, bo zwykłe zachcianki wciąż brały górę. Jego mentor, zamożny lokalny przedsiębiorca, zaproponował prostszą zasadę: kierować część każdej wypłaty na długoterminowe oszczędności, zanim trafi ona na konto, z którego opłaca się bieżące wydatki. Roy zaczął odkładać dziesięć procent zarobków i ustawił automatyczne przelewy, dzięki czemu oszczędzanie przestało zależeć od jego nastroju pod koniec miesiąca.
Zacznij od zasady, nie od idealnego odsetka. Roy twierdzi, że większość ludzi łatwiej niż się spodziewa przyzwyczaja się do niższej kwoty „na rękę”, podobnie jak do podwyżki. Dziesięcioprocentowy cel z książki to wyraźny punkt wyjścia, a nie powód, by odkładać oszczędzanie, jeśli obecnie nie stać nas na taką kwotę.
To spostrzeżenie z dziedziny projektowania zachowań, ukryte pod postacią zasady dotyczącej pieniędzy. Automatyczne przelewy ograniczają liczbę chwil, w których trzeba wybierać między oszczędzaniem a wydawaniem — podobnie jak ustawienia domyślne w innych dziedzinach życia. Dzięki temu dobre postanowienie może być trwalsze. Stały odsetek nie pasuje jednak do każdego gospodarstwa domowego: ktoś, kto nie ma pewności, czy wystarczy mu na jedzenie, spłaca kosztowny dług albo ma nieregularne dochody, może potrzebować innego pierwszego kroku. Praktycznym sprawdzianem jest trwałość systemu. Mniejsza, regularna wpłata automatyczna jest użyteczniejsza niż ambitny cel, który wciąż się załamuje.
Zacznij wcześnie, bo procent składany premiuje lata, a nie heroiczne wpłaty
Czas pomnaża małe wpłaty. Procent składany oznacza, że zyski z inwestycji pozostają zainwestowane i mogą przynosić kolejne zyski. Roy pokazuje ten efekt na przykładzie hipotetycznej osoby, która od osiemnastego do sześćdziesiątego piątego roku życia inwestuje trzydzieści dolarów miesięcznie. Przy założonej rocznej stopie zwrotu wynoszącej piętnaście procent książka szacuje końcowe saldo na około dwa miliony dolarów. Uderza tu przede wszystkim długi horyzont czasowy, a nie gwarantowany wynik: taka stopa zwrotu jest wyjątkowo optymistyczna i nie należy traktować jej jako prognozy.
Zwlekanie ma swoją cenę. W drugim przykładzie porównuje się bliźnięta. Jedno wpłaca dwa tysiące dolarów rocznie przez sześć lat, a potem przestaje; drugie czeka sześć lat i wpłaca przez trzydzieści siedem. Przy zakładanej w książce stopie zwrotu wynoszącej dwanaście procent ich salda w wieku sześćdziesięciu pięciu lat są w przybliżeniu podobne. Przykłady pokazują, dlaczego wczesny start może mieć większe znaczenie niż ogromny wysiłek podjęty z opóźnieniem.
Procent składany przekonuje, bo zamienia czas w czynnik ekonomiczny. Niewielkie, regularne wpłaty mogą rosnąć bez konieczności przewidywania ruchów rynku czy podejmowania dramatycznych wyrzeczeń. Projekcje nominalne mogą jednak wprowadzać w błąd, jeśli pomija się inflację, podatki, opłaty i nierównomierne stopy zwrotu. Przykłady z książki opierają się na wysokich założonych stopach zwrotu, dlatego ich główna wartość ma charakter strukturalny: wcześniejsze środki mają więcej czasu na wzrost. Rozsądna lektura zachowuje lekcję o horyzoncie czasowym, a odrzuca wrażenie, że konkretne saldo końcowe jest pewne.
Wybieraj zdywersyfikowane inwestowanie zamiast prognoz i brawury w doborze akcji
Nie rób z inwestowania drugiego etatu. Roy odradza początkującym wybieranie pojedynczych akcji i próby przewidywania zwrotów na rynku. Preferuje zdywersyfikowane fundusze akcyjne, które łączą pieniądze inwestorów i rozkładają je na wiele spółek. Regularne wpłaty w stałej kwocie ilustrują uśrednianie ceny zakupu: gdy ceny spadają, za tę samą wpłatę można kupić więcej jednostek; gdy rosną — mniej. Może to pomóc inwestorom wytrwać na rynku mimo jego wahań, ale nie zapobiega stratom ani nie gwarantuje zysku.
Zadbaj, by cały proces był zrozumiały. Roy radzi, by nie kierować się niedawną hossą funduszu, lecz brać pod uwagę jego długoterminowe wyniki, koszty, dywersyfikację oraz to, czy zarządzający nadal nim kieruje. Wyjaśnia też, czym są fundusze indeksowe, które mają naśladować indeks rynkowy, zamiast wybierać akcje. Jego szersze ostrzeżenie dotyczy krótkoterminowych prognoz i modnych zmian sektorów, które skłaniają inwestorów do pogoni za wczorajszymi zwycięzcami.
Trwałym wkładem tej części jest sceptycyzm wobec złożoności i wyczuwania momentu na rynku. Plan, którego łatwo się trzymać, może być użyteczniejszy niż strategia teoretycznie lepsza, ale zachęcająca do ciągłego majstrowania. Omówienie indeksowania jest szczególnie ważne, bo książka dostrzega, że wielu aktywnym zarządzającym nie udaje się konsekwentnie pokonywać rynku. Jej własne zalecenie, by wybierać zarządzających na podstawie wcześniejszych wyników, należy traktować ostrożnie: dobre wyniki z przeszłości nie dowodzą przyszłych umiejętności. Dla współczesnych czytelników pewniejszymi wskazówkami są dywersyfikacja, niskie koszty i horyzont czasowy dostosowany do przeznaczenia pieniędzy, a nie głośna historia sukcesów zarządzającego.
Dobierz ubezpieczenie na życie do finansowej luki, jaką pozostawiłaby śmierć
Ubezpieczenie zastępuje wsparcie, nie uczucia. Roy definiuje ubezpieczenie na życie jako ochronę finansową osób na utrzymaniu ubezpieczonego oraz sposób na uregulowanie zobowiązań po jego śmierci. Mówi grupie, że osoba samotna, która nie ma osób na utrzymaniu i dysponuje wystarczającym majątkiem na pokrycie długów oraz kosztów pogrzebu, może nie potrzebować indywidualnego ubezpieczenia na życie. Inaczej wygląda sytuacja rodziców lub partnerów zależnych od czyichś zarobków.
Oszacuj rzeczywiste potrzeby rodziny. Roy bierze pod uwagę niespłacone długi, przyszłe wydatki, takie jak edukacja i pogrzeb, oraz dochody potrzebne osobom na utrzymaniu. Ostrzega, by nie zakładać, że inwestycja z pewnością przyniesie wysoką stopę zwrotu, i uwzględnia inflację w obliczeniach. Młodym rodzinom z opowieści zazwyczaj zaleca odnawialne, zamienne ubezpieczenie terminowe oraz oddzielne oszczędzanie zamiast polis z wartością wykupu. Uzasadnienie jest takie, by kupić ochronę na lata, w których jest potrzebna, nie myląc ubezpieczenia z planem inwestycyjnym.
Podejście książki, oparte na konkretnych potrzebach, pozwala przebić się przez sprzedażową tezę, że każdy powinien mieć polisę. Ubezpieczenie traktowane jest jako narzędzie do przeniesienia określonego ryzyka, co użytecznie odróżnia je od oszczędzania czy inwestowania. Właściwe pytanie nie brzmi po prostu, ile dochodu zniknie, lecz także: jakie koszty pozostaną, jakie inne dochody lub aktywa są dostępne i kto zapewni nieodpłatną opiekę. Warunki polis, ceny i zasady podatkowe mogą się różnić, dlatego preferencję książki dla ubezpieczenia terminowego należy traktować jako ramy porównania, a nie uniwersalną rekomendację produktu.
Sporządź testament, zanim państwo rozdzieli twój majątek zgodnie z prawem
Brak planu też jest planem. Roy wyjaśnia, że śmierć bez testamentu — czyli dziedziczenie ustawowe — pozostawia podział majątku przepisom stanowym i procedurom sądowym. Zasady te mogą nie odpowiadać woli zmarłej osoby ani potrzebom pozostającej przy życiu rodziny. W opowieści młodzi dorośli uświadamiają sobie, że testament może zabezpieczyć małżonka, zapewnić środki na utrzymanie dziecka, uwzględnić rodzeństwo albo przekazać darowiznę na cele dobroczynne.
Zbierz szczegóły, a potem skorzystaj z pomocy specjalisty. Roy zaleca sporządzenie wykazu aktywów i długów, podjęcie decyzji, kto ma je otrzymać, wyznaczenie wykonawcy testamentu i osób rezerwowych oraz przegląd dokumentu po ważnych zmianach życiowych. Odradza samodzielne sporządzanie testamentu bez konsultacji, zwłaszcza gdy sytuację komplikują relacje rodzinne lub interesy biznesowe. Aktualny wykaz majątku pomaga też ocalałym odnaleźć pozostawione dobra i nimi zarządzać.
Testament jest praktycznym wyrazem troski, bo zmniejsza niepewność w chwili, gdy osobom bliskim trudno poradzić sobie z administracyjnym zamętem. Lekcja ta wykracza poza dziedziczenie: ważne decyzje należy podejmować, póki można jeszcze wyjaśnić ich kontekst. Przykłady prawne w książce odnoszą się do jej własnego otoczenia, a przepisy dotyczące majątku różnią się w zależności od jurysdykcji i z czasem się zmieniają. Zasadą, którą można przenieść na inne sytuacje, jest niewychodzenie z założenia, że przepisy domyślne odzwierciedlają osobiste intencje, a następnie zasięgnięcie porady wykwalifikowanego specjalisty na miejscu zamiast polegania na uniwersalnym wzorze.
Traktuj emeryturę jako osobny plan, a nie obietnicę ze strony Social Security
Buduj dochody emerytalne z kilku źródeł. Roy ostrzega, że Social Security to siatka bezpieczeństwa lub dodatek, a nie kompletna strategia emerytalna. Emerytury pracownicze także mogą nie wystarczyć, mogą być pomniejszane w związku z Social Security albo nie zapewniać odpowiedniej ochrony przed inflacją. Roy zachęca czytelników, by sprawdzili, jakie świadczenia zapewnia ich własny plan pracowniczy, kiedy się rozpoczynają i czy nabyte prawa do nich pozostaną w mocy, jeśli odejdą z pracy.
Korzystaj z najlepszych dostępnych narzędzi oszczędzania. Książka omawia indywidualne konta emerytalne, plany dla osób samozatrudnionych oraz plany pracownicze, takie jak 401(k) i 403(b). Roy szczególnie zachęca pracowników, by wpłacali tyle, ile trzeba, by otrzymać dopłatę pracodawcy, określając ją jako pieniądze, które w przeciwnym razie pozostałyby niewykorzystane. Opowiada się też za kontami uprzywilejowanymi podatkowo i ostrzega przed wypłacaniem oszczędności emerytalnych na zwykłe wydatki. Zasady kwalifikacji i limity wpłat podane w książce odzwierciedlają okres jej publikacji i wymagają aktualnej weryfikacji.
Model dochodów z kilku źródeł jest solidniejszy niż pojedyncza prognoza dotycząca świadczeń państwowych. Zachęca pracownika, by odróżnił gwarantowane dochody, obietnice pracodawcy i własne aktywa, zamiast traktować je jako jeden nieokreślony fundusz emerytalny. Dopłata pracodawcy jest szczególnie istotna, bo rezygnacja z niej może oznaczać utratę części wynagrodzenia. Jednocześnie korzyści podatkowe nie sprawiają, że każde konto czy każda inwestycja będą odpowiednie. Znaczenie mają opłaty, nabywanie uprawnień, potrzeba płynnych środków i jakość planu. Trwałym przesłaniem książki jest zachęta, by czytelnicy sprawdzali faktyczne warunki swoich świadczeń, zamiast zakładać, że emerytura pracownicza lub program publiczny pokryje każdą lukę.
Kupuj dom ze względu na potrzeby i finanse, a nie w przekonaniu, że wynajem to strata pieniędzy
Dom to zarówno dach nad głową, jak i inwestycja. Roy podważa slogan, że czynsz to wyrzucone pieniądze: wynajem zapewnia miejsce do życia, podobnie jak kupowanie żywności zapewnia pożywienie. Posiadanie domu może budować kapitał własny dzięki spłacie kredytu hipotecznego, wykorzystywać pożyczone pieniądze do zwiększenia zwrotu z wkładu własnego oraz przynosić korzyści podatkowe na zasadach opisanych w książce. Rodzina, która wpłaciła sześć tysięcy dolarów na dom wart trzydzieści tysięcy, zobaczyła później jego wartość wzrosłą do stu siedemdziesięciu tysięcy dolarów, co pokazuje, jak dźwignia finansowa zwielokrotniła pozorną stopę zwrotu.
Uwzględnij koszty pomijane przez slogany. Własność oznacza też wydatki na naprawy, podatki, ubezpieczenie i utrzymanie, a także ryzyko spadku cen. Najemca, który wydaje mniej na mieszkanie, może mieć więcej środków na inne oszczędności. Roy radzi kupić dom wtedy, gdy odpowiadają nam jego przestrzeń i długoterminowe zobowiązanie, a nie dlatego, że posiadanie jest zawsze lepsze.
Książka pożytecznie rozdziela korzystanie z mieszkania od stopy zwrotu z inwestycji. Przykład wkładu własnego unaocznia działanie dźwigni finansowej, ale nie oznacza, że właściciel zainwestował tylko sześć tysięcy dolarów: liczą się bieżące koszty, spłata kapitału kredytu hipotecznego, utrzymanie oraz wartość alternatywnych sposobów wykorzystania pieniędzy. Dom jest też aktywem niepłynnym, skupionym w jednym miejscu. Wynajem może być rozsądny, gdy cenne są mobilność, niższe koszty lub elastyczność. Najlepiej porównywać pełny koszt posiadania z pełnym kosztem wynajmu, uwzględniając przy tym pozafinansową wartość stabilności i kontroli.
Spłać drogi dług konsumpcyjny, zanim zaczniesz szukać zysków z inwestycji
Spłata długu może przynieść znakomity zwrot. Roy zachęca czytelników, by spłacali długi, których odsetek nie można odliczyć od podatku, a zwłaszcza zadłużenie z najwyższym oprocentowaniem, zanim zaczną zabiegać o zyski z inwestycji. W przykładzie porównuje pożyczkę konsumpcyjną oprocentowaną na dwanaście procent z inwestycją podlegającą opodatkowaniu: osoba w czterdziestoprocentowym progu podatkowym musiałaby uzyskać około dwudziestu procent zysku przed opodatkowaniem, by dorównać korzyści po opodatkowaniu wynikającej ze spłaty długu. Salda kart kredytowych, które według książki mogą być oprocentowane nawet na około osiemnaście procent, podnoszą tę poprzeczkę jeszcze wyżej.
Nie myl zaplanowanego oszczędzania z pieniędzmi, które zostają. Roy nadal zachęca do odkładania dziesięciu procent i wpłacania środków na emeryturę, ale ostrzega przed utrzymywaniem kosztownego długu przy jednoczesnym posiadaniu opodatkowanych inwestycji o niższej stopie zwrotu. Przyznaje również, że ludzie potrzebują pieniędzy na własne przyjemności. Nie chodzi mu o życie pozbawione radości, lecz o takie wydawanie, które nie przytłacza po cichu domowego budżetu.
To porównanie przedstawia spłatę długu jako stosunkowo pewny zwrot, a nie ponury akt wyrzeczenia. Pokazuje też, dlaczego znaczenie ma opodatkowanie: deklarowana stopa zwrotu z inwestycji to nie to samo co kwota, która pozostaje po podatku. Porównanie jest najprostsze, gdy oprocentowanie długu jest wysokie, a wcześniejsza spłata nie wiąże się z karą. Pełna decyzja może wymagać uwzględnienia także dostępu do środków awaryjnych i dopłat pracodawcy, bo przeznaczenie każdego wolnego dolara na spłatę długu może stworzyć podatność na problemy w innej sferze. Najważniejsze jest porównywanie rzeczywistych możliwości po opodatkowaniu, zamiast inwestowania z przyzwyczajenia, gdy narastają odsetki od kosztownego długu.
Chroń zdolność do zarabiania i zachowuj gotówkę na zwykłe sytuacje awaryjne
Dochód to aktywo, które warto chronić. Roy nazywa ubezpieczenie od niezdolności do pracy jedną z najbardziej zaniedbywanych form ochrony i przytacza szacunek z książki, według którego trzydziestolatek ma w pewnym momencie życia jedną szansę na cztery, że przez rok lub dłużej będzie niezdolny do pracy. Radzi sprawdzić, czy ubezpieczenie oferowane w pracy jest wystarczające i można je zachować po odejściu z niej, a jeśli nie — skonsultować się ze specjalistą ds. ubezpieczeń. Podkreśla też, że warto pilnować aktualności ubezpieczenia zdrowotnego, ponieważ wysoki rachunek za leczenie może zachwiać budżetem domowym.
Zachowaj użyteczną rezerwę. Roy kwestionuje powszechne zalecenie, by trzymać w gotówce równowartość dochodu brutto z czterech do sześciu miesięcy. Uważa, że wielu osobom może wystarczyć mniejsza rezerwa, jeśli mają też dostęp do linii kredytowej. Przyznaje, że przedsiębiorcy i osoby o niepewnych dochodach mogą potrzebować większych oszczędności. Podane przez niego kwoty są przykładami z epoki, w której powstała książka, a nie uniwersalnymi celami.
Podkreślenie znaczenia zdolności do zarabiania rozszerza zwykłe skupienie na ochronie dobytku. Dla wielu pracujących dorosłych przyszłe zarobki są kluczowe dla bezpieczeństwa finansowego gospodarstwa domowego, dlatego niezdolność do pracy może zagrozić zarówno dochodom, jak i zwiększyć koszty opieki. Konkretne prawdopodobieństwa i kwoty rezerw należy zweryfikować w świetle aktualnych danych i własnej sytuacji. Rezerwa gotówkowa zapewnia też inny rodzaj ochrony niż kredyt: pożyczkodawca może ograniczyć dostęp do środków właśnie wtedy, gdy kredytobiorca jest w trudnej sytuacji. Rozsądna decyzja polega na dopasowaniu płynnych oszczędności i ubezpieczenia do zmienności dochodów, zobowiązań i dostępnego wsparcia.
Oszczędzaj na edukację, nie uszczuplając oszczędności emerytalnych
Pomagaj dzieciom, nie składając obietnic, na których spełnienie rodziny nie stać. Roy uważa, że uczniowie powinni w miarę możliwości dokładać się do kosztów edukacji, choć rodzice być może nadal będą musieli pomóc. Opisuje kilka możliwości z książki: rządowe obligacje oszczędnościowe, programy przedpłaconego czesnego, konta oszczędnościowe na edukację oraz inwestycje prowadzone na nazwisko dziecka. Każde rozwiązanie wiąże się z kompromisami. Przedpłacone czesne może ograniczać wybór uczelni; rachunki powiernicze mogą stać się własnością dziecka po osiągnięciu określonego wieku; korzyści podatkowe zależą od spełnienia kryteriów i obowiązujących przepisów.
Chroń także przyszłość rodzica. Roy ostrzega przed rezygnowaniem z wpłat na emeryturę, by sfinansować studia, ponieważ rodzic nie może pożyczyć dochodu emerytalnego tak, jak student może pożyczyć pieniądze na naukę. Zaleca rozpocząć oszczędzanie odpowiednio wcześnie, by dopasować inwestycję do horyzontu czasowego, a następnie ograniczać narażenie na wahania rynku w miarę zbliżania się terminu opłacenia czesnego. W kosztach mogą też partycypować członkowie rodziny.
To pożyteczna zasada wyznaczania granic: wspieranie edukacji dziecka jest ważne, ale nie powinno wymagać od rodziców rezygnacji z własnego bezpieczeństwa finansowego. Książka przedstawia finansowanie edukacji jako zestaw możliwości, a nie jeden produkt, co jest właściwe, bo rodziny różnią się dochodami, oczekiwaniami dotyczącymi szkoły i gotowością do podejmowania ryzyka inwestycyjnego. Nazwy kont i przepisy podatkowe zmieniły się od czasu publikacji, dlatego przed założeniem konta potrzebne są aktualne wskazówki. Trwała lekcja polega na określeniu wkładu rodziny, ochronie oszczędności emerytalnych i wyborze rozwiązania do finansowania edukacji, którego ograniczenia są z góry zrozumiałe.
Analiza
Największym osiągnięciem książki nie jest zaawansowana teoria inwestowania, lecz architektura zachowań dla osób, które nie chcą, by finanse osobiste stały się ich drugim zawodem. Dzięki Royowi, fryzjerowi, planowanie finansowe sprowadza się do sekwencji decyzji, które można zautomatyzować lub zlecić: najpierw oszczędzać, ubezpieczyć się od katastrofalnych strat, korzystać z planów emerytalnych, aktualizować dokumenty prawne i nie pozwolić, by kosztowne zadłużenie pochłaniało przyszłe dochody. Narracja nadaje tym decyzjom ludzki wymiar. Historia rodziny Roya sprawia, że ubezpieczenia i oszczędzanie nabierają emocjonalnego znaczenia, a komiczny sceptycyzm jego uczniów pokazuje, że zagubienie jest czymś zwyczajnym, a nie powodem do wstydu.
Najważniejsza myśl dotyczy przepaści między wiedzą a działaniem. Pierwszy budżet Roya nie zdaje egzaminu, bo zmusza go do negocjowania z każdym pragnieniem. Automatyczne oszczędzanie działa, ponieważ zmienia kolejność podejmowania decyzji. To odzwierciedla szerszą zasadę ekonomii behawioralnej: ustawienia domyślne i bariery kształtują postępowanie, często skuteczniej niż wielokrotne apele o silną wolę. Książka dostrzega też, że plan finansowy musi odpowiadać ludzkim upodobaniom. Nie wymaga, by po sfinansowaniu najważniejszych zobowiązań każdy czytelnik oszczędzał na każdym codziennym zakupie.
Ta prostota jest zarazem ograniczeniem. Liczbowe przykłady w książce opierają się na ambitnych stopach zwrotu, progi podatkowe i zasady dotyczące kont są właściwe dla określonego okresu, a optymizm co do długoterminowego wzrostu może pomniejszać znaczenie niepewności. Założona stopa zwrotu nie jest obietnicą, a nieruchomość lub fundusz mogą osiągnąć inne wyniki niż te przedstawione w przykładzie. Czytelnicy powinni oddzielić trwałe zasady książki od produktów, limitów i prognoz właściwych dla czasów, w których powstała.
Najbardziej użyteczne odczytanie tej adaptacji nie polega więc ani na ślepym stosowaniu zaleceń, ani na ich odrzuceniu. Warto zachować kolejność: zabezpieczyć podstawowe potrzeby, zautomatyzować oszczędzanie na miarę własnych możliwości, dywersyfikować inwestycje, chronić osoby na naszym utrzymaniu i zdolność do zarabiania, a także podejmować decyzje dotyczące mieszkania i edukacji z uwzględnieniem sytuacji całego gospodarstwa domowego. Następnie trzeba sprawdzić aktualne przepisy i koszty. Bogaty fryzjer nie daje podstaw, by oczekiwać stałego wyniku dzięki stałej formule. To zapadający w pamięć przykład pokazujący, jak zastąpić finansową improwizację planem na tyle prostym, by dało się go konsekwentnie realizować.
Podsumowanie recenzji
The Wealthy Barber zbiera przeważnie pozytywne recenzje za przystępne podejście do finansów osobistych. Czytelnicy cenią konwersacyjny styl oraz praktyczne porady dotyczące oszczędzania, inwestowania i planowania emerytury. Wielu uważa książkę za znakomite wprowadzenie do edukacji finansowej, zwłaszcza dla początkujących. Krytycy zwracają uwagę na nieaktualne treści i miejscami nieco tandetne dialogi. Najważniejsze przesłania książki to oszczędzanie 10% dochodu, maksymalne wykorzystywanie kont emerytalnych oraz siła procentu składanego. Mimo upływu lat wielu czytelników nadal uważa jej podstawowe zasady za wartościowe i poleca ją jako punkt wyjścia do edukacji finansowej.
Inni czytali również







Słowniczek
zasada dziesięciu procent
Regularne oszczędzanie długoterminoweGłówna zasada oszczędzania Roya polega na inwestowaniu około dziesięciu procent zarobków z myślą o długoterminowym wzroście. Chodzi o to, by regularnie oszczędzać, zamiast polegać na tym, co zostanie na koniec miesiąca. Podany w książce procent jest wskazówką, a nie gwarancją bogactwa ani wymogiem odpowiednim dla każdego gospodarstwa domowego.
najpierw zapłać sobie
Oszczędzaj, zanim zaczniesz wydawaćMetoda oszczędzania polegająca na przelewaniu pieniędzy z każdej wypłaty lub konta bankowego na oszczędności, zanim staną się dostępne na bieżące wydatki. Roy przedstawia ją jako praktyczną alternatywę dla nadziei, że pod koniec miesiąca coś zostanie z pieniędzy zaplanowanych w budżecie. Metodę tę można stosować zarówno do długoterminowego inwestowania, jak i oszczędzania na zaplanowany zakup.
uśrednianie ceny zakupu
Regularne inwestowanie stałej kwotyMetoda inwestowania polegająca na lokowaniu stałej kwoty w wybraną inwestycję w regularnych odstępach czasu. Gdy cena jest niska, każda wpłata pozwala kupić więcej udziałów; gdy jest wysoka, kupuje się ich mniej. Książka przedstawia tę metodę jako sposób na utrzymanie regularności bez przewidywania zmian na rynku. Nie gwarantuje ona zysku ani nie chroni przed stratami.
współczynnik uciążliwości (PITA factor)
Bieżąca uciążliwość inwestycjiŻartobliwy skrót Roya określający ilość bieżącej pracy lub niedogodności związanych z daną inwestycją. Opowiada się on za rozwiązaniami niewymagającymi wiele zachodu, odpowiednimi dla zapracowanych osób, które nie chcą analizować składników portfela ani często podejmować decyzji. Termin ten przypomina, by obok potencjalnego zysku i ryzyka inwestycji brać pod uwagę także koszty jej obsługi i złożoność.
zdolność do finansowania dźwignią (leveragibility)
Możliwość finansowania zakupu nieruchomości kredytemTermin, którym James Murray określa możliwość kupienia nieruchomości za pożyczone pieniądze, przy czym dochód z najmu może pomóc pokryć koszty finansowania. Książka wskazuje tę możliwość wykorzystania stosunkowo niewielkiego wkładu własnego jako jeden z powodów, dla których nieruchomości mogą przynosić duże zyski. Dźwignia może również powiększać straty, a dochód z najmu nie eliminuje kosztów posiadania nieruchomości ani ryzyka rynkowego.
kup ubezpieczenie terminowe i inwestuj różnicę
Oddzielna ochrona ubezpieczeniowa i oszczędzaniePodejście polegające na wykupieniu terminowego ubezpieczenia na życie w celu zapewnienia ochrony oraz osobnym inwestowaniu kwoty, którą w przeciwnym razie przeznaczono by na droższą polisę z wartością wykupu. Książka argumentuje, że oddzielne inwestowanie może dać większą kontrolę i potencjalnie lepszy wzrost, zaznaczając jednocześnie, że takie podejście wymaga od ubezpieczonego faktycznego odkładania różnicy. To, czy jest odpowiednie, zależy od potrzeb i sytuacji danej osoby.
dziedziczenie ustawowe
Śmierć bez testamentuSytuacja prawna, w której ktoś umiera bez ważnego testamentu. Wówczas właściwe przepisy stanowe i procedury sądowe określają sposób rozporządzenia majątkiem i jego podziału. Zasady te mogą nie uwzględniać zamierzonych przez zmarłą osobę spadkobierców ani szczególnych potrzeb rodziny, dlatego książka zachęca czytelników do sporządzenia testamentu i jego aktualizowania.
wzrost odroczony podatkowo
Podatek płatny dopiero przy wypłacieWzrost wartości inwestycji w niektórych kontach emerytalnych nie jest opodatkowany z każdym rokiem jego narastania. Podatek może być należny dopiero przy wypłacie pieniędzy, zależnie od rodzaju konta i obowiązujących przepisów. Książka przedstawia to odroczenie jako sposób na to, by w okresie oszczędzania większa część inwestycji pozostawała zaangażowana. Odroczenie podatku nie oznacza, że inwestycja jest całkowicie wolna od podatku.
FAQ
1. O czym jest „The Wealthy Barber” Davida Chiltona?
- Przystępny poradnik planowania finansowego: Książka wykorzystuje formę opowieści, w której fikcyjne postacie uczą się finansów osobistych od Roya, golibrody o zaskakująco dużej wiedzy finansowej.
- Zdrowy rozsądek w centrum uwagi: Chilton podkreśla, że zwykli ludzie mogą osiągnąć niezależność finansową dzięki prostym, praktycznym krokom, a nie złożonym strategiom.
- Najważniejsze zagadnienia finansowe: Opowieść porusza temat oszczędzania, inwestowania, ubezpieczeń, testamentów, posiadania domu, planowania emerytury i codziennego zarządzania pieniędzmi.
- Przystępna i zajmująca forma: Konwersacyjny, pełen humoru styl sprawia, że pojęcia finansowe są zrozumiałe i interesujące dla czytelników bez doświadczenia w finansach.
2. Dlaczego warto przeczytać „The Wealthy Barber” Davida Chiltona?
- Przyjazna początkującym forma: Książka jest przeznaczona dla osób z niewielką wiedzą finansową lub bez niej, dzięki czemu sprawdzi się u tych, których onieśmielają tradycyjne książki o finansach.
- Praktyczne porady: Chilton przedstawia jasne wskazówki krok po kroku, które czytelnicy mogą od razu zastosować, niezależnie od wysokości dochodów.
- Potwierdzony wpływ: Książka skłoniła niezliczonych czytelników do przejęcia kontroli nad własnymi finansami, co zauważają eksperci finansowi i recenzenci.
- Ponadczasowa aktualność: Podstawowe zasady — takie jak „najpierw zapłać sobie” i życie w granicach swoich możliwości — są ponadczasowe i można je dostosować do zmieniających się realiów finansowych.
3. Jakie są najważniejsze wnioski z „The Wealthy Barber” Davida Chiltona?
- Najpierw zapłać sobie: Regularnie odkładaj co najmniej 10% dochodu na długoterminowy wzrost, zanim zaczniesz wydawać na cokolwiek innego.
- Zacznij wcześnie i działaj regularnie: Dzięki sile procentu składanego wczesne rozpoczęcie oszczędzania i inwestowania prowadzi z czasem do znacznego majątku.
- Nie komplikuj: Sukces finansowy zależy bardziej od zdrowego rozsądku i dyscypliny niż od opanowania złożonych strategii inwestycyjnych.
- Zabezpiecz swoją przyszłość: Testament, odpowiednie ubezpieczenie i plan emerytalny to niezbędne elementy zdrowych finansów osobistych.
4. Czym jest „zasada dziesięciu procent” w „The Wealthy Barber” i jak działa?
- Oszczędzaj 10% dochodu: Podstawowa rada polega na automatycznym odkładaniu 10% dochodu brutto na inwestycje długoterminowe, niezależnie od wysokości zarobków.
- Najpierw zapłać sobie: Zorganizuj przelew tej kwoty, zanim ją zobaczysz lub wydasz, dzięki czemu oszczędzanie stanie się łatwe i regularne.
- Wzrost składany: Z czasem regularne oszczędności, rozsądnie inwestowane, mogą urosnąć do znacznego majątku dzięki efektowi procentu składanego.
- Nie chodzi o wyrzeczenia: Metoda ma być niemal bezbolesna, tak by można było cieszyć się życiem, a jednocześnie budować bezpieczeństwo finansowe.
5. Jak „The Wealthy Barber” Davida Chiltona wyjaśnia znaczenie testamentów i ubezpieczenia na życie?
- Testament pozwala wyrazić swoją wolę: Aktualny testament jest niezbędny, by mieć pewność, że majątek zostanie podzielony zgodnie z wolą właściciela, a bliscy unikną komplikacji prawnych.
- Ubezpieczenie na życie dla osób na utrzymaniu: Ubezpieczenie na życie warto wykupić tylko wtedy, gdy ktoś polega na twoich dochodach; odpowiednia suma powinna pokryć długi i przyszłe zobowiązania oraz zapewnić środki osobom na twoim utrzymaniu.
- Rodzaj ubezpieczenia ma znaczenie: W przypadku większości osób książka zaleca odnawialne i konwertowalne ubezpieczenie terminowe zamiast polis z wartością wykupu.
- Regularnie sprawdzaj: Testament i potrzeby ubezpieczeniowe należy weryfikować i aktualizować wraz ze zmianami sytuacji życiowej.
6. Jakie strategie inwestycyjne „The Wealthy Barber” poleca przeciętnym ludziom?
- Fundusze inwestycyjne zamiast pojedynczych akcji: W przypadku większości osób inwestowanie w dobrze zarządzane, zdywersyfikowane akcyjne fundusze inwestycyjne jest bezpieczniejsze i skuteczniejsze niż samodzielny wybór pojedynczych akcji.
- Uśrednianie ceny zakupu: Inwestuj regularnie stałą kwotę niezależnie od sytuacji na rynku, by ograniczać ryzyko i korzystać z wahań cen.
- Perspektywa długoterminowa: Inwestuj z myślą o długim horyzoncie, pozwalając, by rynkowe wzloty i spadki z czasem się wyrównywały.
- Nie próbuj wyczuwać rynku: Książka przestrzega przed próbami przewidywania zmian na rynku i podążaniem za popularnymi sektorami, podkreślając znaczenie cierpliwości i konsekwencji.
7. Jak „The Wealthy Barber” Davida Chiltona przedstawia posiadanie domu jako inwestycję?
- Posiadanie domu jest wartościowe: Własny dom często stanowi dobrą inwestycję dzięki dźwigni finansowej, ulgom podatkowym i wymuszonemu oszczędzaniu poprzez spłatę kredytu hipotecznego.
- Nie zawsze jest to najlepsze rozwiązanie dla każdego: W niektórych sytuacjach rozsądniej jest wynajmować, zwłaszcza gdy różnica w kosztach jest znaczna lub zależy ci na elastyczności.
- Uwzględnij wszystkie koszty: Książka zachęca, by przed zakupem wziąć pod uwagę wszystkie koszty — wkład własny, kredyt hipoteczny, podatki i utrzymanie.
- Nie nadwyrężaj budżetu: Nie rozciągaj swoich możliwości finansowych do granic, by kupić dom; upewnij się, że nadal możesz oszczędzać i realizować inne cele finansowe.
8. Co „The Wealthy Barber” mówi o planowaniu emerytury i korzystaniu z kont emerytalnych?
- Oddzielne oszczędności emerytalne: Oszczędności emerytalne powinny być oddzielone od oszczędności ogólnych i „funduszu dziesięciu procent”.
- Korzystaj z kont uprzywilejowanych podatkowo: Maksymalizuj wpłaty na konta IRA, plany 401(k), Keogh lub 403(b), by skorzystać z odliczeń podatkowych i wzrostu odroczonego podatkowo.
- Zacznij wcześnie: Im wcześniej zaczniesz, tym więcej skorzystasz z procentu składanego i zachęt państwowych.
- Nie polegaj wyłącznie na Social Security: Traktuj świadczenia państwowe jako uzupełnienie planu emerytalnego, a nie jego podstawę.
9. Jak „The Wealthy Barber” Davida Chiltona podchodzi do codziennego zarządzania pieniędzmi, budżetowania i kredytu?
- Najpierw zapłać sobie, potem wydawaj: W pierwszej kolejności przeznacz pieniądze na oszczędności i niezbędne wydatki, a resztę wykorzystaj na wydatki uznaniowe.
- Budżetowanie jest opcjonalne: Ścisłe budżetowanie nie jest konieczne, jeśli oszczędzasz wystarczająco dużo i żyjesz w granicach swoich możliwości.
- Unikaj zadłużenia konsumenckiego: Ogranicz lub spłać wysoko oprocentowane zadłużenie, zwłaszcza saldo na kartach kredytowych, ponieważ hamuje ono postępy finansowe.
- Oszczędzaj rozsądnie, nie skąp: Rozważne wydawanie i porównywanie cen mogą znacząco zwiększyć dochód do dyspozycji bez obniżania jakości życia.
10. Jakie są najlepsze cytaty z „The Wealthy Barber” Davida Chiltona i co oznaczają?
- „Najpierw zapłać sobie”. To kwintesencja głównego przesłania książki: oszczędzanie powinno być bezwzględnym priorytetem przed jakimikolwiek innymi wydatkami.
- „Zaoszczędzony dolar to dwa zarobione dolary”. Ze względu na podatki i wydatki zaoszczędzenie dolara często ma większą wartość niż zarobienie dodatkowego dolara.
- „Większość ludzi nie ma problemu z pieniędzmi, lecz z wydawaniem”. Podkreśla znaczenie kontrolowania wydatków zamiast skupiania się wyłącznie na zwiększaniu dochodów.
- „Procent składany to ósmy cud świata”. Podkreśla niezwykłą siłę procentu składanego, który z czasem pomaga budować majątek.
11. Jak „The Wealthy Barber” Davida Chiltona zaleca podejść do podatków i planowania podatkowego?
- Korzystaj z kont uprzywilejowanych podatkowo: Maksymalizuj wpłaty na konta emerytalne i wykorzystuj odliczenia związane z posiadaniem domu, by zmniejszyć dochód podlegający opodatkowaniu.
- Zasięgnij porady specjalisty: W sprawach wykraczających poza najprostsze zeznania skonsultuj się z doradcą podatkowym, by mieć pewność, że nie pomijasz odliczeń ani ulg.
- Łącz odliczenia: Rozważ takie zaplanowanie wydatków podlegających odliczeniu, by w wybranych latach maksymalnie wykorzystać korzyści podatkowe.
- Poznaj zasady opodatkowania inwestycji: Dowiedz się, jak opodatkowane są różne inwestycje, i planuj swoje finanse tak, by zgodnie z prawem minimalizować zobowiązania podatkowe.
12. Jaka jest ogólna filozofia i wyjątkowy styl nauczania w „The Wealthy Barber” Davida Chiltona?
- Opowiadanie historii: Książka wykorzystuje fikcyjną opowieść i postacie, z którymi można się utożsamić, by w ciekawy i zapadający w pamięć sposób uczyć zagadnień finansowych.
- Zdrowy rozsądek zamiast komplikacji: Filozofia Chiltona zakłada, że sukces finansowy opiera się na prostych, konsekwentnych nawykach, a nie skomplikowanych strategiach.
- Znaczenie zachowań: Książka podkreśla, że dyscyplina, cierpliwość i wczesny start są ważniejsze niż wiedza techniczna.
- Przesłanie dla każdego: Niezależnie od dochodów czy pochodzenia, każdy może osiągnąć niezależność finansową, stosując te zasady.
O autorze
Pobierz PDF
Pobierz EPUB
.epub idealnie nadaje się do czytania e-booków na telefonach, tabletach i czytnikach.








