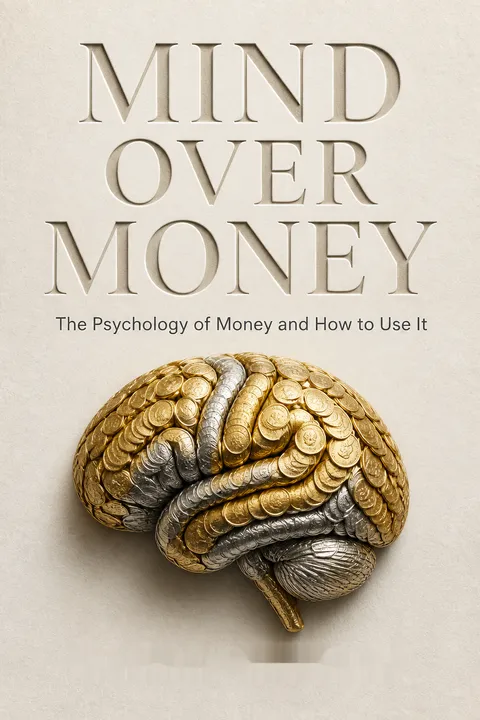


Ideas clave
Trata el dinero como una herramienta que tú diriges, no como una fuerza que te dirige.
El dinero es más que papel. En 1994, la banda británica KLF quemó un millón de libras en billetes como obra de arte. El acto provocó indignación, no solo porque ardió papel valioso, sino porque con él se esfumaron las posibilidades aún no realizadas que ese dinero representaba: alimentos, negocios, ayuda para otras personas y liberarse de las deudas. El dinero no tiene valor inherente, pero la confianza compartida permite que dé acceso a bienes y opciones reales.
Una recompensa de doble filo. Las investigaciones que se describen en el libro revelan que recibir dinero puede activar sistemas de recompensa cerebrales asociados al placer. Claudia Hammond presenta el dinero tanto como una herramienta para obtener lo que importa como un objeto que puede atraernos por sí mismo. Esa atracción ayuda a explicar por qué el dinero puede acaparar nuestra atención, incluso cuando decimos despreciarlo.
La historia inicial vuelve tangible una idea abstracta: el dinero es valioso, en parte, porque representa un futuro que aún no ha ocurrido. Esta perspectiva conecta las finanzas personales con la confianza colectiva, pues una moneda solo funciona mientras la gente espere que otras personas la acepten. Los hallazgos sobre el cerebro aportan matices, pero no deben confundirse con una prueba de que el dinero sea literalmente adictivo. La actividad de los sistemas cerebrales de recompensa ofrece pistas sobre la motivación, no un diagnóstico. La cuestión práctica no es si el dinero tiene poder, sino si ese poder está al servicio de los fines que elegimos.
Paga de maneras que hagan sentir el coste antes de que la tentación se imponga.
Los medios de pago cambian la conducta. A menudo, la gente trata el efectivo, las tarjetas y los saldos que aparecen en una pantalla como si fueran tipos distintos de dinero. En un experimento con entradas de baloncesto muy codiciadas, los estudiantes que pujaban con dinero en efectivo ofrecieron un promedio de 28 dólares, mientras que quienes podían pagar con tarjeta ofrecieron 60. La finalidad del gasto era la misma, pero pagar con tarjeta hacía que gastar pareciera menos inmediato.
Los números pueden inducir a error. Cuando los países europeos adoptaron el euro, a la gente le costaba juzgar los precios en una moneda desconocida. En un estudio, los participantes suecos tendían a considerar más baratos los precios en euros porque las cifras eran menores que las de los precios expresados en la moneda que conocían. Para las compras cotidianas, el efectivo puede ayudar a sentir mejor el intercambio. Antes de usar crédito, haz una pausa e imagina que entregas esa misma cantidad en billetes.
Los medios de pago forman parte del entorno en el que se toman las decisiones. El efectivo ofrece una respuesta inmediata, mientras que la tarjeta crea distancia entre la elección y sus consecuencias. Esa distancia puede ser útil por comodidad, pero costosa para quien tiende a gastar por impulso. La conversión de monedas muestra un problema relacionado: cuando calcular exige esfuerzo, la gente se apoya en señales sencillas. Limitarse a pagar en efectivo no es una solución universal, ya que las tarjetas pueden ofrecer seguridad y facilitar el registro de los gastos. Su utilidad reside en servir como barrera deliberada para las compras en las que cierta fricción sería beneficiosa.
Asigna una función a cada libra, pero comprueba qué cuenta mental te está engañando.
Nuestros presupuestos son, en parte, imaginarios. Las cuentas mentales son las categorías que usamos para asignar distintos fines al dinero, como las necesidades cotidianas, los caprichos o un viaje en particular. Pueden hacer que administrar los gastos sea más manejable. Alguien quizá esté dispuesto a pagar más por una bebida durante las vacaciones que por una botella en casa, porque cada gasto pertenece a una cuenta mental distinta.
Las categorías pueden distorsionar. En un ejemplo clásico, la gente estaba más dispuesta a comprar entradas de teatro de reemplazo después de perder dinero en efectivo que después de perder las entradas mismas. La primera pérdida provenía de un fondo general de dinero; la segunda se sentía como pagar dos veces por el entretenimiento. El mismo razonamiento hace que los cargos adicionales al reservar un vuelo parezcan un recargo, aunque un precio total un poco más alto quizá hubiera parecido aceptable. Fija presupuestos, pero evalúa el coste total, no la etiqueta que se le haya puesto.
La contabilidad mental es un compromiso útil entre la realidad psicológica y la pulcritud financiera. Separar el dinero en distintos fondos puede evitar que se gaste despreocupadamente el destinado al alquiler, aunque combinar las cuentas pudiera ser matemáticamente más eficiente. Lo importante es darse cuenta de cuándo las categorías se convierten en excusas: llamar a un gasto «gasto de vacaciones» no cambia su efecto en el presupuesto familiar. Un buen presupuesto debe aportar claridad, no esconder el total. Revisar periódicamente los saldos reales puede corregir la brecha entre el dinero que alguien cree tener disponible y el que realmente tiene.
Protégete de las pérdidas, que se sienten con más intensidad que las ganancias del mismo tamaño.
Las pérdidas pesan más. La aversión a las pérdidas es la tendencia a sentir con más fuerza la pérdida de una cantidad que la ganancia de esa misma cantidad. El libro describe experimentos que sugieren que el rechazo a una pérdida puede ser más del doble de intenso que el atractivo de una ganancia equivalente. Esto ayuda a explicar por qué alguien puede apostar para evitar aceptar una pérdida, incluso cuando lo más sensato sería parar.
La propiedad distorsiona el valor. En un estudio, los estudiantes que recibieron una taza de café pedían aproximadamente el doble para venderla de lo que otros estudiantes estaban dispuestos a pagar. El simple hecho de ser dueños de la taza hacía que desprenderse de ella se sintiera como una pérdida. En un experimento de intercambio, los monos capuchinos mostraron una reticencia similar a cambiar alimentos que ya poseían. Al tomar una decisión, compara los resultados posibles partiendo del mismo punto, en lugar de dejar que la propiedad o el arrepentimiento impongan las condiciones.
La aversión a las pérdidas explica por qué una misma decisión financiera puede sentirse distinta según se presente como ganar dinero o renunciar a él. Esto la convierte en una herramienta poderosa para entender la conducta, pero no justifica calificar de irracional cualquier decisión cautelosa. Es razonable valorar la seguridad o no gustar de la incertidumbre. La distinción más útil es entre proteger algo verdaderamente importante y aferrarse a una decisión anterior solo para evitar admitir una pérdida. Establecer de antemano una regla para vender, cambiar de opción o parar puede reducir la influencia del arrepentimiento en el momento.
Considera el precio una señal persuasiva, no una prueba de calidad o valor.
Lo caro puede saber mejor. El comerciante de vinos Rudy Kurniawan engañó a expertos al vender mezclas de vinos más baratos en botellas presentadas como añadas excepcionales. El precio y la presentación condicionaban lo que los catadores esperaban probar. En un estudio con escáner cerebral, los voluntarios dijeron disfrutar más del vino cuando creían que era caro, incluso cuando en otra ocasión se les presentó el mismo vino como más barato.
El contexto determina las opciones. El efecto de compromiso describe cómo una opción de precio medio puede parecer sensata cuando está flanqueada por una opción de lujo y otra económica. El anclaje es la tendencia a dejar que una cifra inicial, como el precio que pide un vendedor, influya en los juicios posteriores. Antes de ir de compras o negociar, decide cuánto vale para ti el artículo y compara productos equivalentes. Un precio alto puede modificar la experiencia, pero no demuestra que haya calidad.
El precio no es simplemente una etiqueta adherida a un producto. Puede moldear las expectativas, la atención e incluso el disfrute declarado, como ilustra el experimento con el vino. Eso no significa que todas las diferencias de calidad sean imaginarias: algunos productos caros están mejor hechos. Lo difícil es separar las pruebas de las expectativas cuando hay pocos elementos de comparación. Los consumidores pueden reducir esa ambigüedad recurriendo a criterios independientes: los ingredientes, el rendimiento, la durabilidad o un intervalo de precios fijado antes de empezar a buscar. La misma disciplina importa al negociar, pues una cifra inicial puede convertirse silenciosamente en el criterio de lo que parece razonable.
Recompensa el esfuerzo concreto, no los resultados que las personas no pueden controlar.
Los incentivos necesitan un objetivo. Una recompensa económica puede ayudar a realizar una tarea bien definida, sobre todo cuando la persona puede controlar directamente el esfuerzo. En un proyecto escolar de Dallas, los niños recibían dinero por cada libro que leían y mejoraron su lectura. Otros programas escolares ofrecían dinero por las notas, con resultados más dispares: los estudiantes podían desear la recompensa sin saber qué acciones les permitirían conseguirla.
Las recompensas pueden cambiar el sentido del trabajo. Las investigaciones sobre la motivación intrínseca indican que los pagos prometidos pueden reducir el interés por una actividad que resulta placentera, mientras que los elogios sinceros y proporcionados pueden favorecerlo. En el tratamiento de las adicciones, unos vales de poco valor vinculados a pruebas que daban negativo para drogas ayudaron a algunos participantes a mantener su compromiso, pero también importaban el diseño del programa y el apoyo del personal. Antes de añadir un incentivo, pregúntate si la tarea es clara, está bajo el control de quien la realiza y puede sostenerse en el tiempo, y si el pago podría desplazar un motivo de acción más significativo.
Los incentivos no son simplemente combustible que se pueda echar sobre cualquier conducta. Comunican para qué sirve una actividad. El pago puede facilitar la organización de un trabajo tedioso y mensurable, mientras que convertir una actividad valorada en una transacción puede debilitar su atractivo original. Los ejemplos del libro también plantean una cuestión de justicia: recompensar los resultados puede penalizar a quienes afrontan obstáculos que escapan a su control. Por eso, un buen diseño de incentivos recompensa pasos alcanzables, conserva la autonomía siempre que sea posible y tiene en cuenta lo que ocurrirá cuando termine la recompensa. La respuesta inmediata es solo una parte del resultado.
Considera la escasez una carga cognitiva, no un defecto de carácter.
La preocupación consume atención. Unos agricultores de caña de azúcar de Tamil Nadu hicieron pruebas cognitivas antes y después de la cosecha. Cuando escaseaba el dinero antes de la cosecha, sus puntuaciones medias de CI eran entre nueve y diez puntos más bajas que después de haber cobrado. Los investigadores sostuvieron que las preocupaciones económicas apremiantes ocupaban una capacidad mental que, de otro modo, estaría disponible para otras tareas.
La urgencia estrecha la perspectiva. Quienes atraviesan dificultades económicas pueden concentrarse intensamente en el déficit inmediato y, a la vez, tener problemas para sopesar los costes a largo plazo. Esto ayuda a explicar por qué un préstamo caro a corto plazo puede parecer una solución práctica para llegar al día de cobro, aunque pedir prestado repetidamente haga crecer la deuda. La cuestión no es que todas las decisiones tomadas bajo presión sean erróneas. Es que la escasez puede dificultar la planificación, de modo que juzgar las decisiones de una persona sin tener en cuenta sus limitaciones pasa por alto una parte importante del problema.
Este planteamiento cambia la pregunta: en vez de preguntarnos si las personas pobres son prudentes, nos lleva a preguntarnos qué condiciones permiten pensar con prudencia. Cuando las necesidades urgentes monopolizan la atención, resulta más difícil evaluar el futuro. Esto tiene consecuencias tanto para las políticas públicas como para las interacciones cotidianas: un apoyo previsible y opciones más sencillas pueden ser más útiles que los sermones sobre la fuerza de voluntad. Aun así, hay que interpretar las pruebas con cautela. Un cambio en las puntuaciones de una prueba no demuestra que todas las personas pobres experimenten el mismo efecto cognitivo, ni permite determinar todas las causas de la pobreza. Sí pone en entredicho la fácil suposición de que los malos resultados revelan un mal carácter.
Gasta en experiencias duraderas y en lo que da sentido a la vida, no solo en proyectar una imagen de riqueza.
Nos acostumbramos a las mejoras. En un estudio temprano, los ganadores de la lotería no eran mucho más felices un año después de ganar que los grupos de comparación, y declararon disfrutar menos de algunos placeres cotidianos. Una riqueza repentina puede aportar seguridad, pero la gente también se adapta a las nuevas comodidades. El libro señala que sigue habiendo debate sobre las investigaciones acerca del vínculo entre los ingresos y la felicidad, especialmente en torno a cuánto ayuda un ingreso adicional una vez cubiertas las necesidades básicas.
Elige lo que el dinero hace posible. Los estudios que describe Hammond indican que a menudo las personas obtienen una satisfacción más duradera de las experiencias que de las posesiones. Un fin de semana fuera puede seguir siendo un recuerdo vívido mucho después de que una compra haya quedado obsoleta. Tony Holmes, que en otra época ganaba mucho y luego vivió con un presupuesto muy ajustado, preservó el placer gastando selectivamente en ingredientes excelentes y cocinando. La lección no es rechazar los objetos, sino gastar en aquello que de verdad favorece el disfrute, los vínculos o una forma de vida que valoramos.
La distinción entre objetos y experiencias es útil porque pregunta qué aporta una compra a la vida, en lugar de cuán impresionante parece. Un objeto material también puede merecer la pena si permite pasar tiempo con otras personas o realizar una actividad que alguien ama. A la inversa, una experiencia puede ser un gasto inútil si se compra para seguir el ritmo de los demás. El ejemplo de Tony resulta especialmente revelador: las limitaciones no eliminaron el placer, sino que obligaron a definir las prioridades con mayor claridad. Un solo estudio sobre ganadores de la lotería no zanja la relación entre ingresos y felicidad, así que las decisiones de gasto deberían reflejar las necesidades de cada persona, no una fórmula universal.
Haz donaciones de manera que se conserven la confianza, la dignidad y el auténtico valor público.
Dar puede hacernos sentir bien. En un experimento, las personas a quienes se les dio dinero para gastarlo en otra persona o donarlo a una organización benéfica declararon sentirse más felices que quienes debían gastarlo en sí mismas. El reconocimiento público también puede fomentar las donaciones: estudios de recaudación de fondos en línea comprobaron que una donación cuantiosa solía llevar a los donantes posteriores a aportar más. Por tanto, la generosidad puede incluir tanto la preocupación por los demás como el placer de que nos vean ayudar.
Los motivos determinan la reacción. La gente puede reaccionar mal cuando el trabajo benéfico parece enriquecer a quien lo realiza, aunque esa persona haya recaudado sumas considerables. Mientras tanto, un experimento descubrió que el cerebro de los participantes mostraba actividad en los sistemas de recompensa tanto cuando donaban voluntariamente como cuando pagaban un impuesto destinado a un banco de alimentos. Dar funciona mejor cuando el destino de la ayuda está claro y el acuerdo es transparente. Los elogios públicos pueden animar a la generosidad, pero la percepción de que alguien se aprovecha de los demás puede erosionar la confianza.
La generosidad no tiene que ser perfectamente desinteresada para ser valiosa. El reconocimiento, el sentimiento de pertenencia y la satisfacción personal pueden reforzar acciones que benefician a otras personas. La cuestión más difícil es la legitimidad: la gente quiere saber que su contribución se destina al propósito declarado y no es simplemente un medio para el lucro privado. Por eso la transparencia importa tanto como el atractivo emocional. También conviene no mirar con suspicacia a toda persona remunerada que trabaje en una organización sin ánimo de lucro. El trabajo profesional cuesta dinero, y juzgar una organización solo por si su personal cobra o no puede llevar a confundir el sacrificio visible con el impacto real.
Automatiza el ahorro, fija objetivos concretos y ponlo fuera de fácil alcance.
No dependas de la fuerza de voluntad futura. Es habitual esperar ahorrar más cuando la vida sea más fácil, pero los gastos suelen aumentar con los ingresos. En el plan «Ahorra más mañana» de Richard Thaler, los trabajadores aceptaban aumentar sus aportaciones al ahorro cuando recibieran futuros aumentos de sueldo. Tras cuatro aumentos, el ahorro medio de los participantes llegó a ser aproximadamente cuatro veces superior al nivel inicial, sin que disminuyera de inmediato el sueldo que recibían.
Fíjate un objetivo alcanzable. En un estudio realizado en Filipinas, una cuenta restringida que retenía el dinero hasta alcanzar una fecha o un saldo determinados aumentó el ahorro en un 82 por ciento. En Kenia, unas sencillas cajas con cierre ayudaron a las familias a ahorrar para comprar mosquiteras; el ahorro destinado a ese fin aumentó un 66 por ciento. Los objetivos concretos hacen tangible el futuro, mientras que una barrera reduce la tentación de retirar el dinero. Empieza con una cantidad y un objetivo realistas; después, automatiza las aportaciones o guarda el dinero en un lugar donde resulte menos cómodo gastarlo.
Ahorrar es, en parte, una cuestión de diseño. Un plan que da por sentado que las personas resistirán una y otra vez la tentación de acceder fácilmente al dinero exige autocontrol justo en los momentos en que más probabilidades hay de que falle. Las aportaciones automáticas, las cuentas restringidas y los objetivos visibles convierten la intención en una estructura. Los diseños más sólidos también permiten un grado realista de acceso, porque dejar demasiado dinero bloqueado puede causar dificultades si las circunstancias cambian. Un mecanismo de ahorro resulta útil cuando respalda las prioridades de una persona, no cuando le impone una versión idealizada de la disciplina financiera.
Análisis
El argumento central del libro es que el dinero no es moralmente puro ni intrínsecamente corruptor. Es un instrumento compartido cuyos efectos dependen de cómo interactúen con él la atención, las emociones y las expectativas sociales humanas. Una misma moneda puede sentirse como una promesa, una amenaza, una recompensa, una señal de estatus o una fuente de seguridad. Esa flexibilidad psicológica explica por qué los consejos financieros sencillos suelen fallar: una libra en una cuenta bancaria, una libra en efectivo y una libra reservada mentalmente para las vacaciones pueden ser equivalentes desde el punto de vista económico, pero no se sienten iguales para quien decide qué hacer con ellas.
La mayor aportación del libro es insistir en que las decisiones financieras se toman dentro de determinados contextos, no mediante cálculos desapasionados. Las etiquetas de precio, los medios de pago, los plazos, la comparación social y la ansiedad alteran lo que parece sensato. De esta perspectiva se desprenden sus recomendaciones prácticas: crear fricción cuando el impulso puede resultar costoso, concretar el ahorro y diseñar incentivos en torno a acciones que las personas puedan controlar de verdad. El análisis de la pobreza es especialmente importante porque conecta las decisiones individuales con las condiciones materiales. Si la escasez absorbe la atención, decirle a la gente que planifique mejor sin aliviar la presión puede ser ineficaz e injusto.
La solidez de las pruebas varía necesariamente. Algunos estudios incluyen compras reales y conductas con consecuencias; otros se basan en muestras pequeñas, decisiones hipotéticas o tareas de laboratorio. Los escáneres cerebrales pueden mostrar que una región responde durante una decisión, pero por sí solos no pueden determinar por qué la tomó la persona. El libro resulta más convincente cuando presenta las investigaciones como un conjunto de indicios, no como una ley universal. Sus propios ejemplos muestran una y otra vez que hay variaciones: las recompensas ayudan en algunos contextos y producen el efecto contrario en otros; la riqueza a veces va acompañada de generosidad y otras, de un sentimiento de tener derecho a todo.
La lección duradera no consiste en burlar todos los sesgos — algo imposible —, sino en advertir cuándo el encuadre de una decisión está pensando por nosotros. Un sistema financiero útil hace visibles los valores, comprensibles las consecuencias y más fáciles de cumplir las intenciones futuras. Ese es un modo de control más realista que fingir que se pueden eliminar las emociones de la vida financiera.
Resumen de reseñas
La psicología del dinero explora la psicología del dinero mediante numerosos estudios y experimentos. A los lectores les pareció informativo, aunque a veces abrumador por la cantidad de detalles de investigación. Muchos valoraron sus ideas sobre la conducta humana en torno a las finanzas, aunque algunos querían más consejos prácticos. El libro aborda temas como las cuentas mentales, la aversión a las pérdidas y el impacto de la pobreza en la toma de decisiones. A algunos les pareció atractivo y estimulante; otros consideraron que le faltaba cohesión o conclusiones claras. En conjunto, ofrece una mirada intrigante a nuestra compleja relación con el dinero, aunque no siempre traduzca sus ideas en aplicaciones prácticas.
También leyeron





Glosario
El dinero como herramienta y como droga
Los dos papeles psicológicos del dineroUna perspectiva desarrollada por los psicólogos Stephen Lea y Paul Webley: el dinero funciona tanto como herramienta para obtener bienes y alcanzar objetivos como objeto que puede desearse por la recompensa que ofrece en sí mismo. Esta distinción ayuda a explicar por qué las personas pueden perseguir el dinero incluso cuando no tienen un plan claro para gastarlo.
socialización financiera
Aprender sobre el dinero en la vida familiarEl proceso por el que los niños desarrollan conocimientos y actitudes sobre el dinero, a menudo observando cómo sus padres ganan, gastan y ahorran, y comparan precios. Las conversaciones directas pueden contribuir, pero la observación es importante: los niños se fijan en lo que compran los adultos, lo que rechazan y cómo responden a las limitaciones económicas.
cuentas mentales
Categorías psicológicas para el dineroLas categorías informales que las personas usan para asignar diferentes propósitos al dinero, como pagar facturas, ahorrar, entretenerse o hacer un viaje concreto. Estas categorías pueden ayudar a controlar los gastos y tomar decisiones rápidas, pero también pueden distorsionar el juicio. Un gasto puede parecer aceptable en una cuenta y excesivo en otra, aunque se esté usando el mismo dinero.
aversión a las pérdidas
Las pérdidas pesan más que las ganancias equivalentesTendencia a sentir con más intensidad el dolor de perder dinero que el placer de ganar la misma cantidad. Puede llevar a asumir riesgos para evitar reconocer una pérdida, aferrarse a las posesiones o temer el arrepentimiento. El libro describe investigaciones que estiman que las pérdidas pueden tener más del doble del impacto psicológico que las ganancias equivalentes.
efecto de dotación
La posesión aumenta el valor percibidoLa tendencia a valorar más algo una vez que se posee. En experimentos, quienes reciben un objeto común suelen pedir más por venderlo de lo que otras personas están dispuestas a pagar. El efecto puede aparecer rápidamente, incluso sin apego sentimental ni un largo periodo de posesión, porque desprenderse del objeto se siente como una pérdida.
ilusión del euro
Las cifras de una moneda distorsionan la valoración de los preciosError por el que las personas juzgan los precios según las cifras que aparecen en una moneda desconocida, en lugar de hacerlo según su poder adquisitivo real. Durante la transición al euro, a veces les parecían más baratos los precios cuando la cifra era menor, o les costaba comparar valores porque aún pensaban en su antigua moneda.
efecto de compromiso
La opción intermedia parece más seguraPatrón de elección por el que añadir una opción cara y otra barata hace que un producto de precio intermedio parezca un compromiso sensato. Puede elegirse la opción intermedia no porque se ajuste mejor a las necesidades del comprador, sino porque parece evitar las desventajas asociadas a cualquiera de los extremos.
anclaje
Una cifra inicial guía el juicioSesgo por el que una cifra inicial influye en estimaciones o decisiones posteriores, aunque sea arbitraria o solo tenga una relación indirecta con el asunto. Los precios que piden los vendedores, las cuotas de devolución sugeridas y las ofertas anteriores pueden convertirse en puntos de referencia. Las personas suelen alejarse del ancla menos de lo que creen, incluso cuando saben que podría inducirlas a error.
desplazamiento de motivaciones
El pago desplaza otra motivaciónCambio por el que introducir dinero altera o debilita una razón no económica para actuar, como el deber cívico, la generosidad o el disfrute. En los ejemplos del libro, una multa hizo que algunos padres trataran recoger tarde a sus hijos como un servicio pagado, mientras que pequeños pagos redujeron el esfuerzo caritativo de algunos estudiantes. Los incentivos económicos pueden motivar, pero también pueden cambiar el significado de una acción.
visión de túnel (tunnelling)
Las necesidades urgentes estrechan la atenciónEnfoque reducido en una carencia o problema inmediato que dificulta tener en cuenta otros asuntos, en especial las consecuencias futuras. Quienes sufren presión económica pueden centrarse en conseguir dinero ahora y prestar menos atención al coste posterior de un préstamo. La visión de túnel describe un efecto cognitivo de la escasez, no una falta de inteligencia o de interés.
descuento temporal
Las recompensas futuras parecen menos valiosasTendencia a valorar menos una recompensa cuando se recibe más adelante. Alguien puede preferir una cantidad menor ahora que una cantidad mayor en el futuro, sobre todo cuando tiene necesidades inmediatas apremiantes. Esto dificulta ahorrar, porque hacerlo exige renunciar a gastos presentes para obtener un beneficio futuro. La intensidad de esta preferencia varía según las personas y las circunstancias.
manejo de contingencias
Las recompensas favorecen el cambio de conductaEnfoque de tratamiento que vincula una recompensa a una conducta claramente definida, como obtener un resultado negativo en una prueba de detección de drogas. La recompensa puede ofrecer una señal inmediata y visible de progreso, y ayudar a mantener la participación. En los ejemplos descritos, los vales se utilizaron junto con pruebas, estructura y apoyo del personal, en lugar de presentarse como una cura por sí solos.
hipótesis de la pérdida de intensidad de las experiencias
La riqueza puede restar atractivo a los placeres sencillosLa idea de que una mayor riqueza y el acceso a experiencias prémium pueden hacer que los placeres cotidianos parezcan menos satisfactorios en comparación. En las investigaciones que se comentan en el libro, las señales relacionadas con el dinero podían reducir la atención que las personas prestaban a experiencias sencillas y agradables. Esta hipótesis ayuda a explicar por qué el lujo no garantiza un mayor disfrute de la vida cotidiana.
Preguntas frecuentes
¿De qué trata La psicología del dinero?
- Explora la psicología del dinero: La psicología del dinero, de Claudia Hammond, examina cómo nuestra relación psicológica con el dinero influye en nuestra conducta, nuestras decisiones y nuestras emociones.
- Se centra en la conducta humana: El libro investiga conceptos psicológicos como la aversión a las pérdidas y las cuentas mentales para explicar las decisiones financieras irracionales.
- Aplicaciones prácticas: Hammond ofrece estrategias para controlar mejor las decisiones financieras y fomentar una relación más saludable con el dinero.
¿Por qué debería leer La psicología del dinero?
- Obtenga una perspectiva financiera: El libro ofrece una perspectiva singular sobre el dinero y ayuda a los lectores a comprender los factores psicológicos que impulsan las conductas financieras.
- Aplicable a la vida cotidiana: Los conceptos son pertinentes para cualquiera, por lo que el libro resulta valioso para un público amplio que quiera mejorar su toma de decisiones financieras.
- Narración atractiva: Los ejemplos de la vida real y los estudios de investigación hacen que el libro sea a la vez informativo y ameno.
¿Cuáles son las ideas clave de La psicología del dinero?
- El dinero como construcción psicológica: El dinero no es solo algo físico, sino una construcción mental a la que atribuimos significado y valor.
- El principio de la aversión a las pérdidas: Tememos perder dinero más de lo que disfrutamos ganándolo, lo que puede llevar a tomar decisiones irracionales.
- Cuentas mentales: La forma en que categorizamos el dinero influye en nuestros hábitos de gasto y genera inconsistencias al valorarlo.
¿Qué es la aversión a las pérdidas, según La psicología del dinero?
- Temor a perder: La aversión a las pérdidas es el fenómeno por el que perder dinero se siente más doloroso que lo placentero que resulta ganar la misma cantidad.
- Impacto en la toma de decisiones: Puede llevar a las personas a evitar riesgos, incluso cuando las ganancias potenciales superan las pérdidas.
- Ejemplos de la vida real: El libro ilustra la influencia de la aversión a las pérdidas con ejemplos como las reacciones ante entregas tardías o pérdidas económicas.
¿Qué son las cuentas mentales en La psicología del dinero?
- Categorizar el dinero: Las cuentas mentales consisten en categorizar y evaluar los recursos financieros según criterios subjetivos.
- Influencia en el gasto: Las personas tratan el dinero de manera diferente según su procedencia, lo que afecta su disposición a gastarlo.
- Implicaciones prácticas: Reconocer las cuentas mentales ayuda a gestionar las finanzas con más eficacia y a tomar decisiones racionales.
¿Cómo explica La psicología del dinero el efecto de dotación?
- El valor de la posesión: El efecto de dotación es la tendencia a asignar más valor a los objetos que poseemos que a los que no poseemos.
- Apego psicológico: El apego emocional a las posesiones puede nublar el juicio sobre su verdadero valor de mercado.
- Ejemplos del mundo real: Los ejemplos ilustran el impacto del efecto de dotación en las decisiones financieras y ayudan a tomar decisiones más objetivas.
¿Qué consejos prácticos ofrece La psicología del dinero?
- Tenga presentes los sesgos: Reconozca los sesgos psicológicos, como la aversión a las pérdidas y el efecto de dotación, al tomar decisiones financieras.
- Use las cuentas mentales con criterio: Gestione conscientemente las cuentas mentales para tomar decisiones financieras racionales.
- Priorice las experiencias frente a las posesiones: Gastar en experiencias en lugar de bienes materiales suele proporcionar una felicidad más duradera.
¿Qué relación establece La psicología del dinero con la toma de decisiones financieras?
- Comprender las influencias psicológicas: Los factores psicológicos, como los sesgos y las cuentas mentales, influyen en las decisiones financieras.
- Fomentar decisiones racionales: Conceptos como la aversión a las pérdidas y el efecto de dotación ponen de relieve la importancia de tomar decisiones financieras racionales.
- Aplicaciones prácticas: Las lecciones pueden aplicarse a situaciones financieras cotidianas y ayudar a los lectores a tomar las riendas de sus finanzas.
¿Qué conceptos específicos se abordan en La psicología del dinero?
- Teoría de la interpretación temporal: Explica cómo la percepción del tiempo afecta las decisiones financieras e influye en el ahorro.
- Altruismo contaminado: Aborda el escepticismo ante las acciones caritativas cuando se cuestionan las motivaciones.
- Descuento hiperbólico: Describe la preferencia por las recompensas inmediatas frente a otras mayores pero aplazadas, que afecta al ahorro.
¿Cómo aborda La psicología del dinero la relación entre la pobreza y la toma de decisiones?
- Carga cognitiva de la pobreza: La escasez económica puede perjudicar la función cognitiva y dificultar la toma de decisiones acertadas.
- Impacto en el autocontrol: La pobreza puede llevar a tomar decisiones impulsivas y a priorizar las necesidades inmediatas frente al ahorro futuro.
- Necesidad de estructuras de apoyo: Aboga por sistemas que ayuden a las personas en situación de pobreza a ahorrar y gestionar mejor sus finanzas.
¿Qué estrategias sugiere La psicología del dinero para mejorar los hábitos de ahorro?
- Mecanismos de compromiso: Use cuentas de ahorro que restrinjan el acceso a los fondos para ahorrar de manera más eficaz.
- Fijar objetivos claros: Los objetivos de ahorro específicos pueden motivar a las personas y reforzar su compromiso.
- Simplificar el ahorro: Tener menos cuentas y objetivos sencillos facilita seguir los avances y mantener la motivación.
¿Cuáles son las mejores citas de La psicología del dinero y qué significan?
- «El dinero es una construcción mental». Destaca la importancia de comprender los aspectos psicológicos del dinero.
- «Tememos perder dinero más de lo que disfrutamos ganándolo». Refleja la aversión a las pérdidas y subraya la importancia de tomar decisiones financieras con atención.
- «La manera en que usamos el dinero puede llevarnos a una vida buena o mala». Subraya el complejo impacto del dinero en el bienestar e invita a adoptar una perspectiva más saludable.
Sobre el autor
Descargar PDF
Descargar EPUB
.epub es ideal para leer libros electrónicos en teléfonos, tabletas y lectores electrónicos.








