

Points clés
Gérer les fonds de pension pour traverser les mauvaises années, et pas seulement battre un indice de référence
La mission est plus vaste. Le capital d’investissement institutionnel (« real money ») désigne les capitaux institutionnels entièrement financés, notamment ceux des fonds de pension, des fonds de dotation, des fondations et des family offices. Ces fonds servent à honorer des engagements tels que le versement des retraites, le financement des études et l’octroi de subventions caritatives; les pertes peuvent donc entraîner des changements qui dépassent largement le cadre d’un compte de placement. En 2008, les actifs des fonds de pension mondiaux ont chuté de près de 20 %, tandis que les fonds de dotation des universités américaines ont perdu en moyenne 26 %.
Les pertes se répercutent sur la vie quotidienne. Les universités ont gelé les salaires, supprimé des postes et annulé des projets; les régimes de retraite ont augmenté les cotisations ou réduit les prestations. En outre, une perte exige un effort disproportionné pour être récupérée: une baisse de 50 % nécessite un gain de 100 % pour simplement revenir au point de départ. Selon le livre, les gestionnaires doivent juger leur réussite à l’aune de la capacité de leurs portefeuilles à couvrir les besoins de trésorerie pendant les crises de marché, et pas seulement de leurs résultats comparés à ceux de leurs pairs.
Ce qui frappe, c’est que la performance des placements devient un risque opérationnel pour des institutions dont la mission ne peut s’interrompre lorsque les marchés baissent. Une université peut reporter la construction d’un bâtiment, mais le versement d’une retraite a une date fixe. L’horizon pertinent relève donc des flux de trésorerie, et non d’un slogan sur l’investissement à long terme. L’argument en faveur de la protection contre les pertes est solide, même si un excès de prudence peut aussi laisser les engagements insuffisamment financés. Un mandat bien conçu doit donc préciser à la fois les besoins de dépenses et les pertes que l’institution peut supporter, au lieu de faire du rendement ou de la sécurité un objectif exclusif.
Diversifier les risques que vous détenez, pas les étiquettes de vos placements
Les appellations peuvent être trompeuses. Un portefeuille composé d’actions internationales, de fonds investis principalement en actions, de capital-investissement, de capital-risque et d’actifs réels peut sembler diversifié par catégorie, tout en dépendant fortement d’un même facteur sous-jacent: la croissance économique et la hausse des prix des actifs. Lorsque ce facteur s’inverse, les placements peuvent baisser de concert. Le livre soutient que le modèle des fonds de dotation (Endowment Model), largement imité, a souvent concentré les risques dans des investissements assimilables aux actions et peu liquides, au lieu de les répartir.
Yale illustre le problème. L’auteur calcule que le portefeuille de Yale en 2008 était presque entièrement constitué d’actions ou de placements assimilables aux actions, avec 4 % en titres à revenu fixe et une position de trésorerie de −3,9 %, ce qui implique un recours à l’effet de levier. Les investissements de l’université en capital-investissement et en actifs réels avaient contribué à ses résultats antérieurs, mais leurs appellations ne les ont pas protégés lors d’une vague généralisée de ventes. La diversification doit s’évaluer en fonction des expositions sous-jacentes, et non du nombre de classes d’actifs.
Cette distinction entre diversification par catégories et diversification par facteurs causaux est utile. Des appellations différentes servent à peu si tous les placements dépendent du crédit facile, de la hausse des valorisations ou du même marché de sortie. Dans la pratique, il faut se demander ce qui ferait perdre de l’argent à chaque actif, puis vérifier si des placements réputés distincts partagent cette vulnérabilité. Cela dit, les corrélations ne deviennent pas littéralement égales à un lors de chaque crise, et certains actifs diversifiants peuvent jouer leur rôle s’ils sont bien choisis. La leçon n’est pas d’abandonner les placements alternatifs, mais d’exiger la preuve qu’ils apportent une source de rendement distincte dans les conditions qui comptent.
Conserver des capitaux liquides pour saisir les occasions créées par les vendeurs contraints
La liquidité ouvre des possibilités. La trésorerie rapporte parfois peu, mais elle permet à un investisseur de respecter ses engagements, d’éviter de vendre à prix bradé et d’acheter des actifs lorsque d’autres sont contraints de vendre. Un gestionnaire évoque des obligations d’État ghanéennes qui s’échangeaient à 59 cents pour un dollar pendant la crise, puis ont généré un rendement de 72 % en une dizaine de mois. Les investisseurs immobilisés dans des placements illiquides ne pouvaient pas réagir aussi facilement à ces occasions.
L’illiquidité se propage. Les fonds de capital-investissement et de capital-risque peuvent continuer à appeler les capitaux engagés même lorsque les distributions se tarissent. Par ailleurs, des actifs qui semblent liquides lorsque les marchés sont calmes peuvent devenir difficiles à vendre en période de tension. Le livre présente la liquidité comme un actif doté d’une valeur d’option concrète, et non comme un simple frein au rendement. Les réserves nécessaires dépendent des obligations de trésorerie du fonds, de ses engagements et de sa capacité à emprunter ou à négocier rapidement.
La liquidité se comprend avant tout comme une liberté d’action. Sa valeur est faible lorsque les marchés sont calmes, mais elle peut devenir décisive lorsqu’une institution doit faire face à des retraits, à des appels de capitaux ou à une occasion soudaine. Cela ressemble à une assurance, mais la trésorerie n’offre pas une protection gratuite : sa détention peut réduire les rendements et éroder le pouvoir d’achat. La bonne question n’est pas de savoir si la trésorerie est bonne ou mauvaise en soi, mais si le portefeuille dispose de ressources immédiatement mobilisables en quantité suffisante pour éviter les décisions forcées. Les placements illiquides peuvent rester pertinents si leur prime est réelle et si leur taille est adaptée aux engagements du fonds.
Définir d’abord un budget de risque, puis choisir les rendements qui méritent de le mobiliser
Le risque est un paramètre de départ. Le livre remet en question les portefeuilles conçus en commençant par un objectif de rendement, puis en acceptant tous les risques qui semblent nécessaires pour l’atteindre. Les gestionnaires devraient plutôt déterminer les pertes que l’institution peut supporter, puis rechercher le rendement le plus élevé pour ce niveau de risque. Une répartition en dollars égaux entre actions et obligations peut masquer une concentration beaucoup plus importante dans le risque boursier, car les actions sont nettement plus volatiles.
Diversifier avant de recourir à l’effet de levier. Selon The Pensioner, un portefeuille bien diversifié et moins volatil peut parfois recourir à un effet de levier modéré pour améliorer son rendement sans prendre davantage de risques qu’un portefeuille mal diversifié et fortement exposé aux actions. Il s’agit d’un principe fondamental de la finance, et non d’une garantie. Cela suppose de mesurer le risque de façon fiable, de disposer de liquidités et d’exercer une surveillance adéquate. Un effet de levier qui ne fait qu’amplifier un pari concentré, ou qui se dissimule dans des placements privés, peut au contraire fragiliser davantage le portefeuille.
Passer des objectifs de rendement aux budgets de risque déplace la question centrale : il ne s’agit plus de savoir combien un portefeuille pourrait rapporter, mais quelles pertes compromettraient la mission de l’institution. Cette question est particulièrement importante lorsque les engagements de dépenses sont fixes. L’argument en faveur de l’effet de levier est cohérent sur le plan mathématique lorsqu’il amplifie un portefeuille réellement diversifié, mais les risques de mise en œuvre comptent : les modèles peuvent ne pas tenir compte de l’évolution de la volatilité, le financement peut se tarir et la gouvernance peut faire défaut. L’effet de levier ne remédie pas à une diversification insuffisante. C’est un outil dont la qualité dépend du portefeuille auquel il s’applique et de la capacité de l’institution à le maîtriser.
Soumettre simultanément à des tests de résistance l’évolution des corrélations, la liquidité et les défaillances de contreparties
Le risque évolue avec les conditions. De nombreux régimes se sont fiés à des corrélations historiques et à des estimations de volatilité qui semblaient rassurantes dans des marchés normaux. En 2008, les actifs ont été vendus de concert, la liquidité s’est évaporée là où on ne l’attendait pas et les défaillances d’établissements financiers ont soulevé des inquiétudes quant aux contreparties. Un portefeuille qui semblait comporter de nombreux paris indépendants pouvait se comporter comme une seule grande exposition précisément au moment où une protection s’imposait.
Testez les rouages. Les gestionnaires interrogés racontent avoir soumis leurs portefeuilles à des scénarios tels que la crise de Long-Term Capital Management de 1998, les attentats du 11 septembre et l’effondrement de Lehman. Ils associent des modèles quantitatifs à des vérifications qualitatives et se demandent si les chiffres correspondent au fonctionnement concret des opérations. Les tests de résistance ne peuvent prédire la prochaine crise, mais ils peuvent révéler une dépendance au financement, à l’accès aux marchés ou aux contreparties que les mesures habituelles de volatilité ne font pas apparaître.
Un test de résistance est particulièrement utile lorsqu’il examine les interactions, et pas seulement des chocs de prix isolés. Sur le papier, un portefeuille peut résister à une baisse des marchés et néanmoins échouer parce que son financement, ses garanties ou ses contreparties de négociation font défaut au même moment. La résilience opérationnelle fait donc partie du risque d’investissement. Toutefois, une liste de crises passées peut susciter un faux sentiment de sécurité si on la prend pour une prévision. Les épisodes historiques sont des exemples diagnostiques, et non un inventaire complet des chocs à venir. Une planification robuste inclut des scénarios inédits et cherche à déterminer quelles décisions deviennent impossibles sous pression.
Réviser son point de vue lorsque les données changent et définir ce qui démontrerait qu’on a tort
Une opération est une mise à l’épreuve. Le Philosopher considère une opinion sur les marchés comme une hypothèse sur l’évolution possible de la situation, et non comme la prétention de connaître la vérité ultime. Avant d’ouvrir une position, un gestionnaire devrait savoir quelles données pourraient invalider sa thèse. Une perte peut constituer un signal, mais un changement dans les données économiques qui justifiaient initialement l’opération en est un autre.
Se tromper est normal. Un gestionnaire explique qu’il ne gagne qu’environ la moitié de ses opérations, tout en visant des gains plusieurs fois supérieurs à ses pertes. Un autre a révisé son opinion lorsque les inquiétudes liées à l’inflation ont supplanté le scénario de croissance qui sous-tendait sa position sur les taux d’intérêt britanniques. Il ne s’agit pas de changer constamment de direction, mais de distinguer la qualité du processus d’un résultat dû à la chance et de réduire son exposition lorsque les raisons d’une position ne tiennent plus.
L’analogie scientifique est précieuse, car elle fait de la révision d’une opinion un signe de rigueur plutôt que de faiblesse. Un gestionnaire qui précise à l’avance ce qui pourrait modifier son point de vue a moins de chances de défendre une position perdante en improvisant une explication. Mais les marchés sont bruyants, et une variation de prix ne réfute pas toujours une thèse. Une bonne pratique consiste à distinguer les données qui modifient les fondements de l’analyse des fluctuations qui mettent simplement la patience à l’épreuve. Des règles de décision claires peuvent réduire à la fois l’entêtement et les opérations impulsives, tout en laissant une place au jugement lorsque les données sont ambiguës.
Associer le contexte macroéconomique aux données concrètes sur l’offre avant d’engager des capitaux
Relier la vue d’ensemble. Les gestionnaires de matières premières du livre associent leurs opinions sur la croissance, les devises et les politiques publiques à une connaissance détaillée des chaînes d’approvisionnement physiques. Une matière première peut présenter des perspectives structurellement favorables tout en constituant une mauvaise opération au mauvais endroit de sa courbe à terme. L’exemple du maïs donné dans le livre illustre cette distinction: l’optimisme quant à la demande future d’éthanol n’a pas empêché les prix de baisser lorsque la récolte a généré une offre exceptionnellement abondante.
Vérifier le mécanisme. Pendant la crise du crédit, un voyage de recherche au Brésil a permis à un gestionnaire de constater que les entreprises réduisaient de 40 à 50 milliards de dollars les financements consacrés aux engrais et aux cultures. Ces informations ont aidé à relier un choc mondial du crédit aux décisions des agriculteurs concernant les superficies cultivées et les rendements. Les entretiens avec les producteurs, les visites sur le terrain et les données de marché peuvent montrer comment une thèse générale se traduit concrètement dans l’offre et la demande, sans toutefois garantir que les prix réagiront au moment prévu.
La méthode de recherche la plus solide repose ici sur la triangulation : la théorie économique propose un mécanisme, les données de marché le mettent à l’épreuve et l’observation directe vérifie son fonctionnement sur le terrain. Cela empêche qu’un grand récit devienne une opération simplement parce qu’il semble plausible. Cette méthode pose aussi un problème d’échelle : une recherche approfondie sur les réalités physiques demande du temps, des connaissances locales et un accès spécialisé ; on ne peut donc pas la reproduire à la légère sur tous les marchés. La méthode est transposable même lorsque l’expertise ne l’est pas. Les investisseurs peuvent toujours se demander quels comportements observables doivent changer pour qu’une thèse macroéconomique se concrétise.
Utiliser les options, le dimensionnement des positions et la trésorerie pour pouvoir survivre à une erreur
Limiter les dégâts. Plusieurs gestionnaires soulignent qu’avoir raison à long terme ne suffit pas si une position est trop importante pour résister à un mauvais timing. Un gestionnaire spécialisé dans les matières premières utilisait des colliers de protection (risk collars), associant des options pour limiter les pertes tout en conservant une certaine exposition en cas de reprise des prix. Un autre a décrit des limites de 2 % des actifs du portefeuille par opération, une réduction de l’exposition après une perte de 5 % sur une thématique et une réduction plus générale des risques lorsque le portefeuille perdait 10 %. Il s’agissait de règles opérationnelles propres à ces gestionnaires, et non de recommandations universelles.
Garder une marge de manœuvre. Les options peuvent fixer à l’avance le montant d’une perte, tandis que la trésorerie et des positions plus modestes permettent de changer de cap. Les colliers du Commodity Hedger ont contribué à protéger ses positions lors de brusques fluctuations des marchés, sans l’obliger à liquider immédiatement à des prix bradés. Toutefois, les options ont un coût sous forme de primes et comportent des risques de contrepartie; les limites de position peuvent aussi être trop strictes ou trop permissives. Elles servent à rendre les pertes possibles d’un portefeuille délibérées plutôt qu’accidentelles.
L’idée marquante n’est pas que les produits dérivés éliminent comme par magie le risque, mais que la conception d’une position peut transformer un problème émotionnel sans limites en un problème financier circonscrit. Connaître la perte maximale peut aider un gestionnaire à rester investi pendant une période de turbulences passagères, tandis que la trésorerie préserve sa marge de manœuvre. Mais la protection a un prix, et une couverture peut échouer si la contrepartie ou le marché disparaît. La hiérarchie la plus robuste est plus simple que n’importe quel instrument : dimensionner les positions de sorte qu’elles ne puissent pas ruiner le fonds, maintenir l’exposition en adéquation avec la liquidité et n’utiliser les options que si leur coût et leur profil de rendement améliorent cette stratégie.
Concevoir une gouvernance qui récompense la compétence ajustée du risque, plutôt que le conformisme aux indices de référence suivis par tous
Les incitations façonnent les portefeuilles. Les gestionnaires qui craignent d’être licenciés parce qu’ils font moins bien qu’un indice de référence peuvent détenir des actifs très prisés ou rester investis même lorsque leur risque a évolué. Le livre raconte le cas d’un gestionnaire exclusivement acheteur, auquel une association professionnelle a fait pression pour qu’il reste fortement investi pendant une grave baisse des marchés, alors qu’il avait réduit son exposition afin de protéger ses clients. Les règles fondées sur les indices de référence peuvent donner l’impression que la performance relative est acceptable alors que l’institution subit des pertes réelles.
Rémunérer les compétences. Les régimes de retraite s’appuient souvent sur des conseils d’administration, des consultants et des équipes internes dont les pouvoirs ou l’expérience en matière d’investissement sont limités. Selon The Pensioner, une gestion interne compétente et des systèmes de gestion du risque plus solides peuvent valoir bien davantage que leur coût. Un régime ne peut exiger une construction de portefeuille sophistiquée tout en restreignant si sévèrement la rémunération, l’effet de levier, le choix des stratégies et la prise de décision que des gestionnaires qualifiés ne peuvent agir.
La gouvernance fait partie de la construction du portefeuille, car les règles déterminent les risques que les gestionnaires peuvent prendre et les pertes qu’ils redoutent le plus. Supprimer complètement les indices de référence ne résout pas tout : les institutions ont toujours besoin d’une reddition de comptes transparente et d’un moyen de distinguer la compétence de la chance. Une meilleure conception aligne le mandat sur les engagements réels de l’institution, autorise des écarts raisonnables par rapport aux pairs et évalue les gestionnaires en fonction de résultats ajustés du risque sur une période définie. La rémunération compte, mais l’autorité, la supervision et la capacité du conseil d’administration à comprendre les compromis qu’il approuve comptent également.
Analyse
L’argument central du livre est que les placements institutionnels ne peuvent se juger uniquement à l’aune de leurs rendements. Les fonds de pension et les fonds de dotation financent des engagements qui ont des conséquences sociales, mais nombre de portefeuilles ont été conçus en s’appuyant sur le contexte favorable des trente années précédentes et évalués par rapport à des groupes de pairs ou à des moyennes historiques. L’effondrement de 2008 a révélé l’écart entre diversification apparente et véritable diversification des risques, ainsi qu’entre un horizon théoriquement lointain et les besoins de trésorerie à court terme susceptibles de forcer la vente d’actifs.
La forme de l’entretien est un atout. Au lieu de proposer une recette unique, le livre permet à des gestionnaires aux profils distincts de montrer comment ils gèrent le risque grâce à la liquidité, au dimensionnement des positions, à l’analyse de scénarios, aux options, à leurs opinions macroéconomiques et à leur volonté de réviser une thèse. La leçon la plus transposable ne tient ni à une opération ni à une prévision particulière. Elle réside dans l’idée que la construction du portefeuille, les incitations, les besoins de trésorerie et les capacités opérationnelles doivent être examinés ensemble. Un portefeuille n’est pas résilient simplement parce que ses placements portent des noms différents.
Le livre a aussi ses limites. Les gestionnaires mis en avant ont été sélectionnés parce qu’ils ont obtenu de bons résultats ou préservé le capital en 2008; leurs témoignages ne peuvent donc établir que leurs méthodes permettent de prévoir les crises de façon fiable. Les récits apportent de riches détails sur les processus, mais ils ne proposent ni comparaison contrôlée avec des gestionnaires qui ont échoué, ni éléments suffisants pour prouver qu’une allocation donnée conviendrait à tous les régimes de retraite. Certaines affirmations, notamment sur l’inflation à venir, les matières premières ou la fin d’une période de marché favorable, relèvent du point de vue de 2009 adopté par le livre et doivent être lues comme des opinions conditionnelles, non comme des conclusions intemporelles.
La proposition de recourir à l’effet de levier appelle la même prudence. Dans un portefeuille bien diversifié, l’effet de levier peut améliorer l’exposition aux primes de risque, mais il accroît aussi l’importance du financement, de la gouvernance et de la mesure du risque. La principale implication du livre est donc institutionnelle plutôt que tactique: définir les obligations réelles du fonds, instaurer une véritable culture du risque et veiller à ce que les décideurs disposent à la fois de l’autorité et des compétences nécessaires pour agir. Sans ces conditions, un modèle sophistiqué risque de simplement donner une apparence mathématique à des décisions fragiles.
Résumé des avis
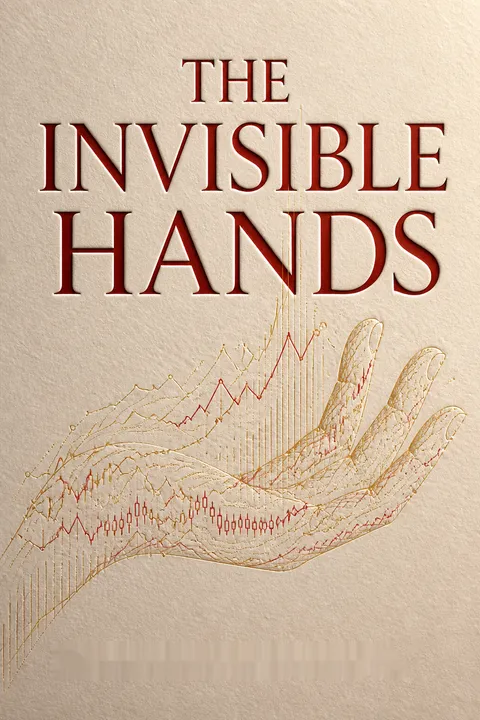
The Invisible Hands de Steven Drobny explore les stratégies des hedge funds à travers des entretiens avec des traders de premier plan. Les lecteurs apprécient les éclairages sur la gestion du risque, la dynamique des marchés et les philosophies d’investissement. Le livre offre des perspectives précieuses sur la manière de traverser les crises financières et de s’adapter à l’évolution des marchés. Certains l’ont trouvé hermétique et répétitif, tandis que d’autres en ont salué la profondeur et la pertinence. Des critiques ont relevé un intérêt étroitement centré sur la gestion du capital d’investissement institutionnel (« real money ») et un jargon technique excessif. Dans l’ensemble, le livre est recommandé aux investisseurs sérieux qui souhaitent comprendre le fonctionnement des hedge funds et les mécanismes des marchés.
Les lecteurs ont aussi lu








Glossaire
capital d’investissement institutionnel (« real money »)
Capital d’investissement institutionnelTerme courant des marchés financiers désignant des portefeuilles entièrement financés, généralement long-only, gérés pour des institutions telles que des régimes de retraite, des fonds de dotation, des fondations, des assureurs et des family offices. Ce terme distingue ces fonds des hedge funds, qui recourent souvent à des capitaux empruntés ou à l’effet de levier. Le livre met l’accent sur leurs obligations envers la société et sur les risques créés lorsque les pertes d’un portefeuille affectent les dépenses ou les prestations promises.
modèle des fonds de dotation (Endowment Model)
Portefeuille institutionnel axé sur les actionsApproche associée aux fonds de dotation universitaires, notamment celui de Yale, qui investit sur les marchés publics et dans des placements alternatifs, dont le capital-investissement, les actifs réels et les hedge funds. Son interprétation populaire privilégiait des rendements comparables à ceux des actions et une rémunération en contrepartie de la détention d’actifs illiquides. Le livre soutient que les portefeuilles qui suivaient cette approche pouvaient rester fortement exposés au risque actions tout en devenant surchargés, moins transparents et difficiles à liquider.
colliers de protection (risk collars)
Limitation des pertes au moyen d’optionsStructure d’options servant à limiter le gain et la perte potentiels d’une position à une fourchette définie. Dans l’exemple du livre, un gestionnaire qui détient un actif vend un call hors de la monnaie et utilise la prime pour acheter un put hors de la monnaie. La position renonce à une partie du potentiel de hausse en échange d’une protection contre la baisse, la transaction précise dépendant des prix des options et de la liquidité du marché.
scénario du Titanic (Titanic scenario)
Scénario de tensions sévères sur le portefeuilleNom informel donné par un gestionnaire à un scénario extrême où les marchés baissent largement, la logique économique ordinaire perd de son influence et l’aversion au risque domine. Les positions sont évaluées selon les pertes qu’elles pourraient engendrer dans une telle situation, et pas seulement selon les rendements attendus dans des conditions normales. L’objectif est d’éviter qu’un ensemble de positions raisonnables prises individuellement ne produise une perte intolérable lorsqu’elles échouent simultanément.
macroéconomie fondamentale (real macro)
Investissement mondial fondé sur les fondamentauxTerme employé dans le livre pour désigner des décisions d’investissement reposant sur les fondamentaux économiques, les politiques publiques, les institutions et les changements structurels dans différents pays. Le gestionnaire établit une prévision macroéconomique, puis la traduit en positions adaptées sur les devises, les taux, les actions ou les matières premières. Cette approche se distingue du trading purement technique et des grands récits déconnectés de conditions économiques mesurables.
rendement de convenance
Avantage de détenir des stocks physiquesAvantage que procure la disponibilité d’une matière première physique, par opposition à la détention d’un simple contrat à terme. Il augmente souvent lorsque les stocks sont rares et que l’accès immédiat à l’offre devient précieux. Le livre s’appuie sur les liens entre stocks, demande et rendement de convenance pour expliquer pourquoi les prix des matières premières peuvent évoluer brutalement lorsque l’offre franchit un seuil critique.
bêta-plus (beta-plus)
Exposition à des marchés difficiles d’accèsTerme employé dans le livre pour désigner les rendements associés à des actifs difficiles d’accès ou à comprendre, tels que le capital-investissement, l’immobilier en difficulté ou les actifs réels spécialisés. Ces actifs peuvent dégager une prime lorsque les investisseurs hésitent à les détenir. Lorsque les capitaux se concentrent sur les mêmes occasions, cette prime peut se réduire ou disparaître, même si les gestionnaires prennent à tort les rendements excédentaires passés pour la preuve d’un savoir-faire durable.
moment Minsky
Renversement des marchés provoqué par l’endettementTerme associé à l’analyse de l’instabilité financière de l’économiste Hyman Minsky. Au cours de périodes prolongées de prospérité, emprunteurs et investisseurs peuvent s’endetter davantage, jusqu’à ce que leurs flux de trésorerie ne suffisent plus confortablement à honorer leurs obligations. Lorsque la confiance se retourne, les ventes d’actifs et le resserrement du crédit peuvent se renforcer mutuellement et provoquer un brusque renversement. Le livre évoque cette idée pour souligner le danger d’un effet de levier accumulé pendant une phase d’expansion.
volatilité stochastique
Volatilité des marchés variant de façon aléatoireMéthode qui modélise la volatilité comme un processus changeant et incertain plutôt que comme une donnée fixe. Le livre l’oppose aux approches du risque qui supposent une volatilité stable ou s’appuient excessivement sur de longues moyennes historiques. Prendre en compte les variations rapides de la volatilité peut améliorer l’estimation du risque à court terme d’un portefeuille, sans toutefois supprimer l’incertitude ni prédire la prochaine crise.
Grande expérience macroéconomique (Great Macro Experiment)
Réponse énergique à une criseTerme employé par le chercheur pour désigner les tentatives successives des décideurs publics de contrer la faiblesse économique causée par l’endettement, au moyen de baisses des taux, de mesures de relance budgétaire, de plans de sauvetage et, plus tard, de l’assouplissement quantitatif. Cette idée décrit les efforts déployés pour prévenir la déflation et l’effondrement financier, tout en reconnaissant l’incertitude entourant leurs effets sur la croissance, l’inflation et les prix futurs des actifs. Il s’agit d’une interprétation contemporaine, et non d’une loi économique établie.
FAQ
De quoi parle [The Invisible Hands: Hedge Funds Off the Record – Rethinking Real Money] de Steven Drobny ?
- Analyse de la crise de 2008 : Le livre examine comment des gestionnaires de hedge funds macroéconomiques mondiaux ont traversé la crise financière de 2008, préservant leur capital, voire réalisant des bénéfices, tandis que la plupart des investisseurs traditionnels subissaient de lourdes pertes.
- Critique de la gestion du capital institutionnel : Il critique l’approche traditionnelle de gestion du capital d’investissement institutionnel (« real money ») utilisée par les fonds de pension, les fonds de dotation et les fondations, et met en évidence leurs vulnérabilités en matière de gestion du risque et de construction de portefeuille.
- Éclairages sur les hedge funds : À travers des entretiens avec des gestionnaires de hedge funds de premier plan, souvent anonymes, le livre dévoile des stratégies avancées de gestion du risque, de la liquidité et des portefeuilles pour le monde de l’après-crise.
- Un appel au changement : Drobny encourage les investisseurs institutionnels à repenser leurs méthodes et préconise des approches axées sur le rendement ajusté au risque et le rendement absolu plutôt que sur des modèles dépassés.
Pourquoi lire [The Invisible Hands] de Steven Drobny ?
- Accès aux esprits des meilleurs : Le livre offre des éclairages rares et francs de la part de gestionnaires de hedge funds macroéconomiques mondiaux de premier plan qui ont réussi à traverser la crise de 2008.
- Leçons pratiques : Les lecteurs y trouvent des conseils concrets sur la gestion du risque, la construction de portefeuille et l’adaptation aux marchés volatils, utiles aux professionnels comme aux investisseurs particuliers avertis.
- Impact sociétal : Puisque les fonds de capital d’investissement institutionnel gèrent des actifs qui ont une incidence sur les retraites, l’éducation et les services publics, l’amélioration de leur gestion du risque présente de larges avantages pour la société.
- Un pont entre deux univers : Le livre relie de façon originale l’univers des hedge funds à celui des investisseurs institutionnels et montre comment les techniques des premiers peuvent améliorer les résultats des seconds.
Quels sont les principaux enseignements de [The Invisible Hands] de Steven Drobny ?
- Le risque avant le rendement : Les gestionnaires qui réussissent privilégient la gestion du risque et la préservation du capital, plutôt que la seule recherche de rendements élevés.
- La liquidité est essentielle : La crise de 2008 a révélé les dangers d’une sous-estimation du risque de liquidité, en particulier pour les investisseurs institutionnels.
- Les limites de la diversification : De nombreux portefeuilles étaient moins diversifiés qu’on ne le croyait, avec des concentrations cachées dans des actifs assimilables aux actions et des actifs illiquides.
- L’adaptabilité est payante : La capacité à adapter les stratégies, à recourir à une allocation tactique des actifs et à utiliser des produits dérivés à des fins de couverture est cruciale sur les marchés actuels.
Que signifie « real money » dans [The Invisible Hands] de Steven Drobny, et pourquoi est-ce important ?
- Définition : Le terme « real money » désigne les gestionnaires d’actifs traditionnels, entièrement financés et long-only, tels que les fonds de pension, les fonds de dotation et les fonds souverains, qui recourent généralement peu ou pas à l’effet de levier.
- Importance et ampleur : Ces investisseurs gèrent la majorité des actifs mondiaux — plus de 60 000 milliards de dollars en 2008 — et ont une incidence directe sur les retraites, l’éducation et les services publics.
- Vulnérabilité en période de crise : Les fonds de capital institutionnel ont subi des pertes considérables en 2008, révélant des lacunes dans leur gestion du risque et la construction de leurs portefeuilles.
- Nécessité d’une réforme : Leurs résultats ont d’importantes conséquences sociétales, d’où la nécessité d’améliorer leurs approches d’investissement.
Selon [The Invisible Hands] de Steven Drobny, comment le modèle des fonds de dotation a-t-il contribué aux pertes du capital institutionnel en 2008 ?
- Actions et illiquidité : Le modèle des fonds de dotation a entraîné de lourdes allocations en actifs alternatifs illiquides assimilables aux actions, ce qui a accru la concentration du risque.
- Décalage de liquidité : De nombreux fonds de dotation détenaient entre 50 et 100 % d’actifs illiquides, ce qui rendait difficile la couverture des besoins de trésorerie pendant la crise et les contraignait à vendre à des prix déprimés.
- Aveuglement face aux valorisations : Le modèle négligeait souvent les valorisations et le choix du moment, en supposant que les actions surperforment toujours à long terme, une hypothèse qui s’est révélée coûteuse en 2008.
- Confiance excessive dans la diversification : Cette approche a sous-estimé les pics de corrélation et les risques de liquidité qui se sont matérialisés sous la pression des marchés.
Quels sont les enseignements les plus importants de [The Invisible Hands] de Steven Drobny concernant la gestion du risque et la construction de portefeuille ?
- Le risque d’abord : Les meilleurs gestionnaires fondent leur démarche sur la gestion du risque et privilégient la protection contre les baisses et la maîtrise des pertes.
- Priorité à la liquidité : La liquidité est considérée comme une forme d’assurance qui permet aux gestionnaires d’agir lorsque les marchés sont sous tension et d’éviter les ventes forcées.
- Diversification par le risque : Une véritable diversification consiste à répartir le risque entre des sources non corrélées, et non simplement entre des catégories d’actifs.
- Ajustements dynamiques : Les portefeuilles performants reposent sur de nombreux petits paris indépendants, dont les positions sont ajustées à mesure que les conditions de marché évoluent.
En quoi les hedge funds macroéconomiques mondiaux diffèrent-ils des investisseurs institutionnels dans [The Invisible Hands] de Steven Drobny ?
- Priorité au risque : Les hedge funds macroéconomiques privilégient la gestion du risque et la flexibilité tactique, dans le but d’éviter les fortes pertes et de préserver le capital.
- Large éventail d’instruments : Ils utilisent toute une gamme d’instruments — actions, obligations, matières premières, devises et produits dérivés — pour exprimer leurs convictions et gérer le risque.
- Gestion de la liquidité : Les hedge funds conservent une liquidité supérieure et utilisent des produits dérivés pour couvrir les risques extrêmes, contrairement à de nombreux fonds institutionnels immobilisés dans des actifs illiquides.
- Résilience des résultats : L’indice HFRI Macro, par exemple, a enregistré des rendements positifs en 2008 et 2009, à rebours des lourdes pertes subies par la plupart des investisseurs institutionnels.
Quels conseils Steven Drobny donne-t-il pour repenser la gestion du capital institutionnel dans [The Invisible Hands] ?
- Objectifs ajustés au risque : Remplacer les simples objectifs de rendement par des objectifs ajustés au risque, qui tiennent compte des scénarios les plus défavorables et des risques extrêmes.
- Analyse prospective : Utiliser l’analyse macroéconomique et celle des marchés pour anticiper les risques, plutôt que de s’appuyer uniquement sur les données et corrélations historiques.
- Donner la priorité à la liquidité : Traiter la liquidité comme un facteur de risque essentiel, éviter de surévaluer les actifs illiquides et ne pas supposer que les horizons de placement sont plus longs qu’ils ne le sont réellement.
- Miser sur la flexibilité tactique : Intégrer davantage de trading tactique et une allocation dynamique des actifs afin de répondre à l’évolution des conditions de marché.
Comment [The Invisible Hands] de Steven Drobny explique-t-il l’importance de la liquidité dans l’investissement ?
- La liquidité comme assurance : Elle permet aux gestionnaires d’agir sous tension, de tirer parti des anomalies de prix et d’éviter les ventes forcées à des prix bradés.
- Un risque sous-estimé : De nombreux investisseurs institutionnels ont sous-estimé le risque de liquidité, ce qui a entraîné de lourdes pertes et une incapacité à honorer leurs obligations en 2008.
- Prime d’illiquidité : Les investisseurs peuvent obtenir une prime en détenant des actifs illiquides, mais les risques sont souvent sous-estimés et peuvent avoir des conséquences catastrophiques en période de crise.
- Des limites explicites sont nécessaires : La gestion de l’illiquidité exige une diversification et des limites explicites aux expositions illiquides afin d’éviter les problèmes systémiques.
Quel rôle l’effet de levier joue-t-il dans la construction de portefeuille selon [The Invisible Hands] de Steven Drobny ?
- L’effet de levier comme outil : Utilisé avec prudence, il peut réduire la volatilité du portefeuille et accroître les rendements en augmentant l’exposition aux actifs à faible risque et en la réduisant sur les actifs risqués.
- Types d’effet de levier : Le livre distingue le bon effet de levier — couverture et diversification — du mauvais, qui consiste à augmenter excessivement le levier de positions risquées ou opaques.
- Risques cachés : De nombreux fonds institutionnels évitent le recours explicite à l’effet de levier, mais s’y exposent indirectement par le biais du capital-investissement et d’actifs alternatifs.
- Contraintes et résultats : Des contraintes excessivement strictes sur l’effet de levier peuvent conduire à des portefeuilles sous-optimaux et faire manquer des occasions de rendement ajusté au risque.
Quelle place les options et les produits dérivés occupent-ils dans les stratégies d’investissement présentées dans [The Invisible Hands] de Steven Drobny ?
- Profils de rendement asymétriques : Les gestionnaires utilisent des options pour construire des opérations dont le potentiel de baisse est limité et celui de hausse important, améliorant ainsi le rapport risque-rendement.
- Colliers de protection : Des techniques consistant à vendre des calls et à acheter des puts (colliers de protection) servent à protéger les positions importantes, surtout lors de chocs de marché.
- Gestion de la volatilité : Les options contribuent à réduire le risque de mauvais timing et permettent aux gestionnaires de conserver leurs positions plus longtemps sans être contraints de les clôturer à cause de fluctuations à court terme.
- Couverture dynamique : Les produits dérivés servent à couvrir les risques extrêmes et à ajuster rapidement les expositions à mesure que les conditions de marché évoluent.
Quelles sont les meilleures citations de [The Invisible Hands] de Steven Drobny et que signifient-elles ?
- « Diversification, diworsification. » (Warren Buffett) : Une diversification excessive peut diluer la conviction et la responsabilité ; mieux vaut privilégier une concentration réfléchie, fondée sur le risque.
- « La plus grande erreur, du côté institutionnel du monde de l’investissement, consiste à classer les placements par type plutôt que par corrélation ou facteur de risque. » : Cette formule souligne la nécessité de construire les portefeuilles en fonction du risque plutôt que de les répartir dans des catégories d’actifs simplistes.
- « Seuls les liquidités peuvent vous sauver lors d’une crise de liquidité. » : Cette citation met en évidence le rôle crucial de la liquidité et le pouvoir protecteur des liquidités ou des obligations d’État dans les périodes de turbulence des marchés.
- « Les marchés reflètent les croyances, pas seulement les fondamentaux. » : Elle rappelle aux investisseurs que les prix sont façonnés par les anticipations, les espoirs et les craintes, ce qui provoque fréquemment des anomalies de prix et rend l’adaptabilité nécessaire.
Télécharger le PDF
Télécharger l'EPUB
.epub est idéal pour lire des livres numériques sur téléphone, tablette ou liseuse.








