

Klíčové poznatky
Zdroj vašich peněz je důležitější než jejich množství
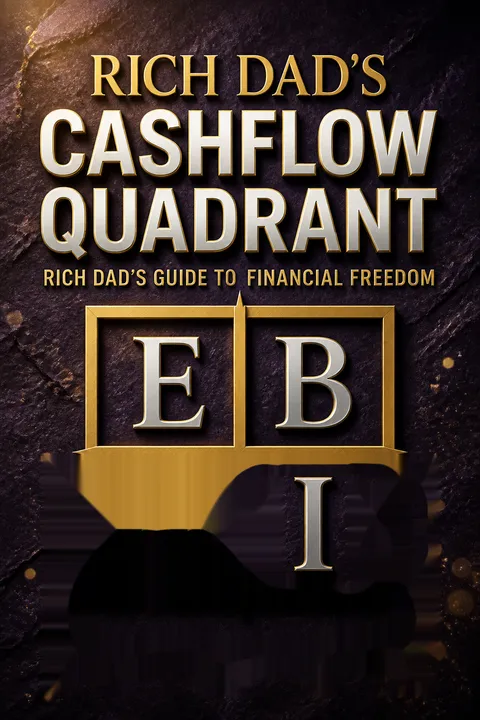
Zdroj příjmu určuje váš finanční život. Kiyosakiho ústředním nástrojem je CASHFLOW kvadrant, jednoduchý diagram rozdělený na čtyři způsoby, jak lidé vydělávají. Na levé straně stojí zaměstnanec (E, Employee), který směňuje čas za výplatu, a samostatně výdělečně činný (S, Self-employed), který vlastní práci a je placen za osobní úsilí. Na pravé straně stojí vlastník byznysu (B, Business owner), jemuž patří systém řízený jinými lidmi, a investor (I, Investor), jehož peníze vydělávají další peníze.
Stejný člověk může vydělávat v kterémkoli kvadrantu. Lékař může být zaměstnaným E v nemocnici, S v soukromé praxi, B jako majitel kliniky s personálem z dalších lékařů, nebo I žijící z příjmů z pronájmu. Bohaté neodlišuje profese, ale to, který kvadrant je živí.
Pozoruhodné je, jak kvadrant přeformulovává otázku, kterou školy nikdy nekladou: ne čím se živíte, ale jak jste placeni. Rámec připomíná rozlišení ekonoma Roberta Reicha mezi rutinními pracovníky a symbolickými analytiky, Kiyosaki však dodává ostřejší hranu tím, že spojuje zdroj příjmu se zdaněním a svobodou. Slabinou modelu je jeho binární moralizování, které naznačuje, že levá strana je past. Ve skutečnosti mnozí jako zaměstnanci prosperují a spousta majitelů firem zbankrotuje. Jako diagnostická optika pro otázku, odkud pramení pákový efekt, je však kvadrant pro lidi, kteří nikdy nepřemýšleli, že mají na výběr, mimořádně osvětlující.
Budujte potrubí, ne vědra, aby příjem plynul i bez vás
Podobenství o dvou nosičích vody. Kiyosaki převypráví příběh, který mu v dvanácti letech vyprávěl jeho mentor. Vesnice potřebuje vodu, a tak zakázku získají dva muži. Ed popadne vědra a nosí vodu ručně, vydělává okamžitě, ale uvízl v nekonečné dřině. Bill sepíše podnikatelský plán, získá kapitál, najme posádku a postaví potrubí. Bill vydělává zlomek z každého vědra, ale doručí miliardy věder, ať pracuje, nebo ne. Ed bude navždy pracovat víc; Bill se stane svobodným.
Poučení pohání celou knihu. Kiyosaki říká, že se neustále ptá sám sebe: budují potrubí, nebo nosím vědra? Zaměstnanci a samostatně výdělečně činní nosí vědra, jejich příjem se zastaví ve chvíli, kdy přestanou pracovat. Vlastníci byznysu a investoři budují potrubí, které pumpuje hotovost, zatímco spí.
Metafora potrubí vystihuje ekonomický koncept škálovatelnosti, kdy se výnosy odpoutají od odpracovaných hodin. Rezonuje s tím, co rizikoví investoři nazývají pákovým efektem a co zakladatelé softwarových firem oceňují u distribuce s nulovými mezními náklady. Hlubší vhled je psychologický: nošení věder působí bezpečněji, protože odměna je okamžitá a viditelná, zatímco budování potrubí vyžaduje snášet měsíce zdánlivého neúspěchu před tím, než se to vyplatí. Behaviorální ekonomové tomu říkají present bias (zkreslení ve prospěch přítomnosti). Omezením příběhu je, že přechází, jak brutální budování potrubí ve skutečnosti je. Většina potrubí se nikdy nepostaví; většina startupů zanikne. Billův úspěch vypadá zpětně nevyhnutelně, což je zkreslení přeživších, na kterém bajka tiše stojí, aby její pointa zazněla čistě.
Váš dům je závazek, ne aktivum, jak tvrdí banky
Aktiva vás živí, pasiva vás požírají. Kiyosaki předefinovává tato dvě slova prostými termíny peněžního toku: aktivum vkládá peníze do vaší kapsy, pasivum je z ní odebírá. Podle tohoto testu je rodinný dům, který většina lidí považuje za své největší aktivum, ve skutečnosti pasivem, jež vysává hotovost hypotékou, daněmi, údržbou a pojištěním.
Bankéř nelže, jen neříká celou pravdu. Když bankéř nazve váš dům aktivem, mlčí o tom, čí je to aktivum. Vaše hypotéka se objeví jako pasivum ve vaší rozvaze a jako aktivum v rozvaze banky. Půjčka 80 000 dolarů s úrokem 8 % na 30 let může stát zhruba 131 000 dolarů na úrocích, tedy blíže 160 % než 8 %. I splacený dům vás dál stojí daně a údržbu, takže nikdy skutečně nevytváří příjem.
Tato redefinice je Kiyosakiho nejprovokativnější a nejspornější tvrzení. Účetní právem poznamenávají, že dům je v konvenční rozvaze aktivem, protože drží tržní hodnotu. Kiyosaki to obchází přijetím přísné definice založené na peněžním toku, která je vnitřně konzistentní, ale nekonvenční. Hodnotné jádro přežívá i tuto výtku: hlavní bydliště zřídkakdy vytváří příjem a často maskuje průběžné náklady, které lidé podceňují. Výzkumy bohatství domácností ukazují, že nucené spoření prostřednictvím splácení hypotéky budování vlastního kapitálu skutečně podporuje, což jeho plošné odmítnutí komplikuje. Skutečným darem tohoto přerámování je, že nutí čtenáře klást každému nákupu jedinou nemilosrdnou otázku: vkládá to peníze dovnitř, nebo je bere ven?
Bohatství se měří časem, ne dolary
Počítejte dny, ne čisté jmění. Kiyosaki definuje bohatství jako počet dní, po které byste mohli udržet svůj životní styl, aniž by v domácnosti kdokoli fyzicky pracoval. Pokud vaše výdaje činí 1 000 dolarů měsíčně a máte našetřeno 3 000 dolarů, vaše bohatství je zhruba 90 dní. Podle této metriky jste bohatí teprve tehdy, když pasivní příjem z vašich aktiv trvale převyšuje vaše výdaje.
Být bohatý a být zámožný je rozdíl. Kiyosaki s manželkou byli milionáři už v roce 1989, protože jejich podnik generoval příjem, ale skutečně zámožní se stali až v roce 1994, kdy peněžní tok z investic sám pokrýval všechny životní náklady natrvalo. Varuje, že mnozí vysoko příjmoví lidé fungují na finanční červené čáře, utrácejí vše, jakmile to přijde, takže tučná výplata nekoupí nula dní skutečné svobody.
Definovat bohatství jako čas místo peněz je nejtišeji radikální myšlenka knihy a odpovídá pozdější formalizaci téhož konceptu hnutím za finanční nezávislost jako bodu zlomu (crossover point), kdy pasivní příjem převýší výdaje. Také ozvěňuje knihu Vicki Robinové Your Money or Your Life, která přerámovává utrácení jako hodiny životní energie, které směňujeme. Toto pojetí odhaluje hedonistický běžecký pás: inflace životního stylu může chirurga nechat v počtu dní chudším než šetrného učitele. Jedno upozornění: pasivní příjem je málokdy tak pasivní nebo stabilní, jak naznačuje úhledný vzorec; trhy se propadají, nájemníci odcházejí a podniky vyžadují péči, což může pečlivě spočítané dny přes noc smrštit.
Přechod mezi kvadranty je změna identity, ne kariérní tah
Jde o to, kým se stanete, ne o to, co děláte. Kiyosaki trvá na tom, že těžká část přechodu ze zaměstnance na vlastníka byznysu je vnitřní. Jeho vzdělaný otec, brilantní státní úředník, chápal podnikání intelektuálně, ale nezvládal je emočně; když jeho podniky prodělávaly, uchýlil se k jistotě zaměstnání. Změna kvadrantu je podle Kiyosakiho stejně hluboká jako proměna housenky v motýla a mění se i vaše přátelství.
Peníze jsou droga. Jeho mentor mu jako chlapci odmítl platit, aby se nikdy nestal závislým na práci za výplatu. Vzorec, kterým peníze získáváte, se stane závislostí, jež se těžko láme. Rámec, který opakuje, je BE-DO-HAVE (BÝT-DĚLAT-MÍT): kým musíte BÝT, určuje, co budete DĚLAT, a to určuje, co budete MÍT.
Kiyosakiho důraz na identitu předjímá to, co výzkumníci změny chování dnes považují za nejtrvanlivější páku. James Clear tvrdí, že trvalá změna plyne z identity (stát se typem člověka, který investuje), nikoli z cílů. Práce Carol Dweckové o fixním versus růstovém myšlení vysvětluje, proč jeho vzdělaný otec, zvyklý být nejchytřejší v místnosti, ztuhl, když selhání ohrozilo jeho sebeobraz. Metafora drogy je víc než rétorika; neurověda spojuje předvídatelný příjem s dopaminově regulovanými okruhy odměny, což činí stálou výplatu skutečně návykovou. Mezí rámce je, že se může rozmazat do obviňování obětí a strukturální bariéry, jako je zadlužení a stagnace mezd, považovat za pouhé problémy mentality.
Vlastnit systém je lepší než být systémem
S vlastní práci, B vlastní systém. Test, který Kiyosaki nabízí: mohli byste svůj byznys na rok opustit a vrátit se k firmě výdělečnější? Skutečný vlastník byznysu to dokáže, protože systém, který vlastní, řídí kompetentní lidé. Samostatně výdělečně činný zubař to nedokáže, protože když zubař odjede na dovolenou, na dovolenou odjede i příjem. S je často sám tím systémem.
Nepotřebujete lepší burger. Téměř každý dokáže uhrát chutnější hamburger než McDonald's, a přesto jen McDonald's vybudoval systém, který obsloužil miliardy. Kiyosaki jmenuje tři cesty k vlastnictví systému: vybudovat si vlastní C-korporaci od nuly, koupit osvědčenou franšízu, nebo se připojit k organizaci síťového marketingu s nízkými vstupními náklady. Každá z nich odstraňuje proměnné, abyste se mohli soustředit na rozvoj lidí.
Vhled o systému nad produktem je komerčně nejtrvanlivější lekcí knihy a čistě odpovídá E-Myth Michaela Gerbera, kterého Kiyosaki cituje: většina malých firem selhává, protože technik milující řemeslo plete práci s budováním podniku. Genialita Raye Kroca nikdy nespočívala v burgeru, ale v replikovatelném provozním systému a v nemovitostech pod ním. Rámec užitečně odděluje podnikání od samostatné výdělečné činnosti, což je rozdíl, který mnozí začínající zakladatelé přehlížejí. Tam, kde Kiyosakiho nadšení předbíhá důkazy, je síťový marketing, který líčí jako demokratizovanou franšízu; nezávislé výzkumy ukazují, že drtivá většina účastníků vydělává málo nebo prodělává, což stojí za to držet vedle jeho optimismu.
Vidíte peníze myslí, protože 95 % je neviditelných
Oči klamou, čísla odhalují. Kiyosaki vzpomíná, jak ve 27 letech koupil byt na Waikiki, který ztrácel 100 dolarů měsíčně, svedený pěkným nátěrem a slibem, že ceny vždy rostou. Jeho mentor ten obchod rozebral otázkami o kapitalizační míře, neobsazenosti a peněžním toku a poslal ho zpět přejednat podmínky, dokud stejná nemovitost nevyprodukovala 80 dolarů měsíčního zisku. Cena se nezměnila; změnila se struktura.
Finanční gramotnost je zrak. Průměrní investoři investují z 95 % očima a emocemi a jen z 5 % myslí. Vycvičit si mysl číst finanční výkazy vám umožní vidět obchody, riziko a směr peněžního toku, které ostatním unikají. Jak říká, váš zisk se vytváří při nákupu, ne při prodeji.
Tvrzení, že peníze se vidí myslí, zapadá do výzkumu expertízy, který ukazuje, že šachoví mistři a radiologové vnímají vzorce neviditelné pro nováčky, což kognitivní vědci nazývají chunking (shlukování). Finanční gramotnost funguje stejně: výkazy se stávají jazykem, který činí riziko čitelným. Kiyosakiho hlubší bod, že emoce unášejí úsudek, předjímá zjištění Daniela Kahnemana o tom, jak strach a chamtivost zkreslují rozhodování. Princip zisku při nákupu je skutečná ortodoxie hodnotového investování, ozvěna margin of safety Benjamina Grahama. Zranitelností je, že táž důvěra v čtení obchodů může zkysnout v přehnané sebevědomí; právě dovednost, která vypátrá příležitost, může investory zaslepit vůči rizikům extrémních událostí, jak připomněl rok 2008 generaci bulů na nemovitosti.
Bohatí platí méně daní, protože vydělávají jinak
Daňové právo odměňuje pravou stranu. Kiyosaki tvrdí, že zaměstnanci jsou prakticky partneři státu v poměru 50/50, silně zdaněni u zdroje srážkou, než svou výplatu vůbec uvidí. Jediná daňová úleva nabízená vysoko příjmovým zaměstnancům je vzít na sebe větší hypotéku. Vlastníci byznysu a investoři naproti tomu vydělávají prostřednictvím subjektů a aktiv, s nimiž daňový řád zachází mnohem příznivěji.
Vydělat, utratit, pak být zdaněn. Posloupnost zaměstnance je vydělat, být zdaněn, utratit. Veďte příjem nejprve přes korporaci a posloupnost se změní na vydělat, utratit, být zdaněn, přičemž legitimní náklady odečtete dříve, než si stát vezme svůj podíl. Uvádí příklad, jak vydělal milion na kapitálových ziscích a odložil daň prostřednictvím výměny nemovitostí. Reforma daní z roku 1986, poznamenává, vykuchala úkryty pro zaměstnance a profesionály, zatímco strany B a I zůstaly z velké části nedotčeny.
Toto je jeden z Kiyosakiho nejpevněji podložených argumentů a daňoví učenci se obecně shodují, že řád zvýhodňuje kapitál před prací, což je strukturální rys zdokumentovaný ekonomy od Thomase Pikettyho po architekty debaty o carried interest. Přerámování vydělat-utratit-zdanit zachycuje skutečnou asymetrii v zacházení s pass-through subjekty a kapitálovými zisky. Poctivou výhradou, kterou Kiyosaki podhodnocuje, je, že tyto výhody vyžadují skutečnou podnikatelskou činnost, reálné riziko a kompetentní poradce; odpočty nejsou peníze zadarmo a finanční úřad rozlišuje legitimní výdaje od zastřené osobní spotřeby. Jeho rámování může čtenáře svádět k agresivním výkladům. Rozumným poučením je strukturální gramotnost: stejný dolar je zdaněn různě podle toho, který kvadrant jej vytvořil.
Diverzifikace je ochrana pro lidi, kteří investování nerozumějí
Soustřeďte se, nerozptylujte se. Kiyosaki tvrdí, že diverzifikace je strategie, jak neprohrávat, nikoli jak vyhrávat, a že skutečně bohatí investoři koncentrují své úsilí. Cituje Warrena Buffetta, který záměrně odmítá standardní dogma diverzifikace s argumentem, že koncentrace může snížit riziko tím, že nutí investora důkladně pochopit podnik před nákupem. Lidé hledající jistotu se přiklánějí k diverzifikaci, akciím blue chip a podílovým fondům právě proto, že nechtějí studovat hru.
Staňte se expertem na jeden problém. Rychlá cesta vede přes zvládnutí jednoho typu finančního problému, ne přes laškování s mnoha. Bill Gates vyřešil distribuci softwaru, Buffett ocenění podniků a Kiyosaki s manželkou se specializovali na malé činžovní domy. Mimo svou niku svěřují peníze specialistům, kterým důvěřují, místo aby předstírali, že vědí všechno.
Debata soustředění versus diverzifikace odhaluje skutečnou trhlinu ve financích. Kiyosaki a Buffett razí koncentraci, ale protiváhou jsou drtivé akademické důkazy, od Nobelovou cenou oceněné teorie portfolia Harryho Markowitze po průkopníka indexových fondů Johna Bogla, že diverzifikace spolehlivě zlepšuje výnosy očištěné o riziko u investorů bez náskoku. Smíření spočívá ve slově, které Kiyosaki používá, ale podhodnocuje: dovednost. Koncentrace odměňuje ty s informační nebo analytickou výhodou a trestá všechny ostatní. Pro typického investora zůstávají široké indexové fondy racionální výchozí volbou. Jeho skutečným přínosem je přerámování diverzifikace nikoli jako univerzálně moudré, ale jako záměrné směny potenciálu zisku za bezpečí, volby, která by měla být vědomá, nikoli reflexivní.
Buďte bankou, nikdy bankéřem, a vytvářejte peníze
Hrajte roli, kterou hrají banky. Kiyosakiho oblíbený tah: koupit dům v hodnotě 100 000 dolarů za 80 000 a pak jej prodat za plných 100 000 na vlastní splátky s nízkou zálohou a snadnými měsíčními splátkami. Vnese si do kapsy směnku na 30 000 dolarů, která mu platí úrok, přesně jako banka vydělává úrok z půjček, zatímco kupující přebírá daně, údržbu a opravy. Nazývá to vytvářením peněz téměř z ničeho.
Hra je o tom, kdo je komu zadlužen. Čím více lidí je vám zadluženo, tím jste bohatší; čím více dlužíte druhým, tím jste chudší. Koupil 87 akrů za 115 000 dolarů, prodal dům a 30 akrů za 215 000 na splátky, ponechal si 57 akrů bez dluhu a odešel s pozemkem i ziskem. Jeho pravidlo: pokud na sebe berete dluh a riziko, ujistěte se, že dostanete zaplaceno.
Strategie být bankou je soubor technik realitního financování prodávajícím a opcí na pronájem, legitimních postupů, které posouvají Kiyosakiho z dlužníka na věřitele a umožňují mu zachytit úrokovou marži, kterou si obvykle strkají do kapsy banky. Rámování jako vytváření peněz je volné; ve skutečnosti zachycuje arbitráž mezi velkoobchodním nákupem a maloobchodním financovaným prodejem plus časovou hodnotu, kterou věřitelé zpeněžují. Model v jeho podání funguje nádherně, protože každý kupující platí spolehlivě a každá nemovitost zhodnocuje. Realita se vtírá prostřednictvím selhání splátek, exekucí, nelikvidity a tržních propadů, tedy právě rizik, která rok 2008 uvalil na pákově financované hráče s nemovitostmi. Trvalým poznatkem je posun myšlení od toho být něčím dlužníkem k vytváření pozic, kde druzí dluží vám.
Dělejte malé kroky a denně podvýkonávejte směrem k obrovským snům
Velké skoky selhávají, malé kroky se kumulují. Kiyosaki varuje před přístupem k penězům jako k drastické dietě, před úsilím všechno naráz, které se zhroutí během týdnů. S odkazem na koučku cílů Raymonda Aarona radí snít obrovské sny, ale stanovovat záměrně malé denní cíle. Místo hodiny v posilovně se zavázat k dvaceti minutám, abyste se cítili spíše nedostatečně zatíženi než přetíženi a skutečně vydrželi.
Tři návyky oddělují trvale bohaté od dočasně bohatých. Studie lidí, kteří se vyšvihli z chudoby, zjistila, že sdíleli dlouhodobou vizi, odklad uspokojení a využívání složeného růstu. Rodiny, které za tři generace o bohatství přišly, vykazovaly opak: krátkodobé myšlení, touhu po okamžitém uspokojení a zneužívání složení prostřednictvím dluhu. Znalosti se kumulují jako peníze, takže každý malý krok učení se v průběhu let znásobuje.
Toto je behaviorálně nejpevnější předpis knihy, který předjímá vědu o návycích později popularizovanou malými návyky BJ Fogga a atomovými návyky Jamese Cleara, z nichž oba ukazují, že zmenšení chování pod práh odporu je způsob, jak se návyky skutečně udrží. Zjištění o odkladu uspokojení ozvěňuje pokusy Waltera Mischela s marshmallow, které spojily schopnost čekat s dlouhodobými životními výsledky, ačkoli ten výzkum byl od té doby zpřesněn studiemi ukazujícími, že důvěra a ekonomická stabilita silně utvářejí ochotu člověka čekat. Kiyosakiho pojetí znalostí jako kumulujících se je obzvláště cenné, protože pomalé učení přerámovává nikoli jako zaostávání, ale jako tiché hromadění exponenciální výhody, která se stává viditelnou až po letech.
Zacházejte s zklamáním jako se školným a nikdy neutíkejte před chybami
Málokdo zbohatne, protože málokdo snáší zklamání. Kiyosaki strávil dva roky jako nejhorší prodejce v Xeroxu, neustále na pokraji vyhazovu, protože ho mentor do prodeje postrčil právě proto, aby vyléčil jeho stydlivost a strach z odmítnutí. Dovednost, kterou se naučil, byla méně důležitá než emoční svalstvo: proměnit zklamání v aktivum místo ve zdi, která vás navždy zastaví. Lidé, kteří říkají, že to už nikdy neudělám, nechali zklamání ukončit své učení.
Praktická pravidla pro dobré selhávání. Očekávejte zklamání, abyste zůstali klidní a jasně uvažovali. Mějte mentora na telefonu pro finanční nouzové situace, jako to dělal on, když prodávající při uzavření změnil podmínky a tři telefonáty ho naučily vyjednávací taktiky, které používá dodnes. Buďte k sobě laskaví a především říkejte pravdu místo útěku, což je lekce, kterou mu vtloukl otec po dětské chybě.
Kiyosakiho přerámování zklamání jako školného se shoduje s výzkumem odolnosti a prací Angely Duckworthové o houževnatosti (grit), která zjišťuje, že trvalé úsilí napříč nezdary předpovídá úspěch lépe než talent. Jeho trvání na tom, že emoční inteligence dominuje nad finanční inteligencí, se výslovně opírá o Daniela Golemana a tvrzení obstojí: schopnost jednat klidně při ztrátě odděluje investory, kteří nakupují v propadech, od těch, kteří v panice prodávají. Praxe mentora na telefonu je chytrou externalizací sebeřízení, svěřující klid důvěryhodnému hlasu, když vaše vlastní emoce unášejí úsudek. Poctivým napětím je, že ne každé selhání nese moudrost; někdy je špatný obchod prostě špatný obchod a vědět, kdy skončit, je, jak sám připouští, vlastní forma inteligence.
Analýza
Rich Dad's Cashflow Quadrant je tezí řízený manifest osobních financí vystavěný kolem jediného elegantního diagramu a kontrariánského předpokladu: že finanční svoboda závisí méně na tom, jak tvrdě pracujete nebo kolik vyděláváte, než na tom, která ze čtyř strukturálních pozic generuje váš příjem. Napsána jako pokračování knihy Rich Dad Poor Dad, splétá autobiografii (bezdomovectví v roce 1985, finanční svoboda do roku 1994), podobenství (vodní potrubí) a sedmikrokový akční plán do přístupného argumentu zaměřeného na zaměstnance a profesionály, kteří uvažují o skoku k vlastnictví a investování.
Trvalá hodnota knihy spočívá v její síle přerámování. Předefinováním aktiv a pasiv v termínech peněžního toku, měřením bohatství ve dnech místo v dolarech a trváním na tom, že přechod mezi kvadranty je transformace identity, nikoli změna zaměstnání, dává Kiyosaki laickým čtenářům slovník pro otázky, které školy ignorují. Jeho psychologie BE-DO-HAVE a důraz na emoční inteligenci nad technickými znalostmi jsou skutečně předstihem před jejich vydáním v roce 1998 a předjímají pozdější literaturu o návycích a myšlení.
Slabiny jsou stejně reálné a stojí za to na ně čtenáře upozornit. Postava bohatého otce může být směsí nebo fiktivním prostředkem, realitní příklady předpokládají věčně rostoucí trh a spolehlivě platící kupce a nadšení pro síťový marketing a agresivní daňové pozice předbíhá důkazy. Kiyosakiho postoj proti diverzifikaci odporuje mainstreamové teorii portfolia a je bezpečný jen pro investory se skutečným náskokem. Jeho rámování se také může svézt k naznačování, že finanční potíže jsou čistě selháním mentality, což podhodnocuje strukturální síly jako stagnaci mezd, dluh a štěstí.
Čteno kriticky, je kniha nejlépe považována za perspektivu měnící optiku spíše než za provozní příručku. Její jádrové dary jsou trvanlivé: myslet v systémech, budovat aktiva, která vám platí, hluboce zvládnout jednu oblast, snášet zklamání a nikdy si nepletnout výplatu s jistotou. Tyto principy přežívají humbuk, zastaralou ekonomii i prodejní řeči, které je obklopují.
Shrnutí recenzí
Kvadrant peněžního toku získal smíšené recenze. Mnozí chválili jeho postřehy o finančním vzdělávání a změně myšlení a považovali ho za otevírající oči a potenciálně zásadní pro život. Čtenáři ocenili Kiyosakiho vysvětlení různých zdrojů příjmů a cest k finanční svobodě. Někteří však knihu kritizovali za opakování, nedostatek praktických rad a přílišné zjednodušování složitých finančních konceptů. Kritici také zmiňovali Kiyosakiho kontroverzní názory na formální vzdělání a jeho sebepropagaci v celé knize. Celkově čtenáři shledali hodnotu v základních myšlenkách knihy, ale jejich názory na její provedení a použitelnost se různily.
Lidé také čtou


Slovníček
Kvadrant CASHFLOW
ÄŚtyĹ™i zpĹŻsoby, jak lidĂ© vydělávajĂKiyosakiho stěžejnĂ model, kterĂ˝ dÄ›lĂ lidi vydÄ›lávajĂcĂ penĂze do čtyĹ™ typĹŻ: zaměstnanec (E) a osoba samostatnÄ› vÄ›leÄŤná (S) na levĂ© stranÄ›, kteřà vymÄ›ĹajĂ čas a Ăşsilí za penĂze, a majitel firmy (B) a investor (I) na pravĂ© stranÄ›, kteřà vydÄ›lávajĂ ze systĂ©mĹŻ a aktiv, jeĹľ penĂze generujĂ. Kvadrant, ze kterĂ©ho primárnÄ› pĹ™Ăjem čerpáte, odráží vaše základnĂ hodnoty, mentalitu a vztah k jistotÄ› versus svobodÄ›.
Aktivum a pasivum (Kiyosakiho definice)
PĹ™ĂchozĂ versus odchozĂ peněžnĂ tokKiyosaki tyto účetnĂ pojmy zjednodušuje na základy peněžnĂho toku: aktivum je cokoli, co vám pĹ™inášà penĂze do kapsy, a pasivum je cokoli, co penĂze z kapsy odebĂrá. Podle tohoto kritĂ©ria je vlastnĂ dĹŻm pasivem, protoĹľe odčerpává hotovost prostĹ™ednictvĂm hypotĂ©ky, daní a ĂşdrĹľby, zatĂmco nájemnĂ nemovitost s kladnĂ˝m peněžnĂm tokem je aktivem.
BE-DO-HAVE
Identita pĹ™edcházĂ jednánĂ a jednánĂ vĂ˝sledkyVzorec, kterĂ˝ si Kiyosaki vypĹŻjÄŤuje, aby dokázal, Ĺľe bohatstvĂ zaÄŤĂná tĂm, kĂ˝m musĂte BĂťT (vaše myšlenky, pĹ™esvÄ›dÄŤenĂ a identita), coĹľ urÄŤuje, co DÄšLĂTE (vaše jednánĂ), coĹľ pĹ™inášà to, co MĂTE (vaše vĂ˝sledky). TvrdĂ, Ĺľe vÄ›tšina lidĂ se upne na dÄ›lánĂ a mánĂ, zatĂmco ignoruje vnitĹ™nĂ bytĂ, kterĂ© skuteÄŤnÄ› pohánĂ trvalou zmÄ›nu.
Sedm úrovní investorů
Žebříček zkušenosti investorůŠkála, kterou Kiyosaki převzal od Johna Burleyho a která sahá od úrovně 0 (nemá co investovat) přes dlužníky, střadatele, chytré, ale nevyškolené investory, dlouhodobé investory, sofistikované investory až po kapitalisty úrovně 6, kteří vytvářejí investice pomocí cizích peněz a času. Varuje, že úroveň 4 nelze na cestě k vyšším úrovním přeskočit.
Buď bankou, ne bankéřem
Vydělávej na úrocích jako věřiteléKiyosakiho strategie převzít roli věřitele místo role dlužníka. Nákupem nemovitostí pod tržní cenou a jejich následným prodejem s financováním od majitele investor inkasuje úroky a vytváří aktivum, stejně jako banka, přičemž náklady a rizika vlastnictví přenáší na kupujícího. Podstatou celé hry je podle něj to, kdo je komu zadlužen.
Finanční červená čára
Měsíční výdaje se rovnají příjmuKiyosakiho pojem vypůjčený z mechaniky motorů pro život na hraně finančního zatížení, kdy se měsíční příjmy a výdaje téměř rovnají bez ohledu na to, kolik vyděláváte. Stejně jako provoz motoru v červeném poli zkracuje jeho životnost, provoz financí na červené čáře nezanechává žádnou rezervu a lidé jsou jen o jeden zádrhel od bankrotu.
Bohatý táta Série



O autorovi
Další knihy od autora Robert T. Kiyosaki


Stáhnout PDF
Stáhnout EPUB
.epub je ideální pro čtení elektronických knih na telefonech, tabletech i čtečkách.








